給与と給料の決定的な違いとは?ボーナス・手取り計算と履歴書マナー
毎月何気なく受け取っている給料袋やWeb明細を見つめながら、「給与」と「給料」に明確な法律上の違いがあることを意識しているビジネスパーソンは決して多くありません。しかし、この2つの言葉は単なる言い回しの違いではなく、ボーナス(賞与)や各種手当を含むか否かという決定的な境界線が存在します。
転職時の条件提示や履歴書の作成、さらには毎年の年末調整や確定申告に至るまで、用語の定義を曖昧にしたままでいると、手取り額の計算ミスやビジネスマナー上の失点につながる恐れがあります。税制や労働環境のルールをふまえ、知っておくべき給与と給料の違い、手取り計算の仕組み、各種書類での正しい使い分けを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給料」は基本給そのものを指し、「給与」は賞与・残業代・通勤手当など会社から支給される現物を含むすべての総称である。
- 要点2:転職時の履歴書や面接では「希望給与」ではなく「貴社規定に従います」が原則であり、額面と手取り(約75〜85%)のギャップ把握が不可欠である。
- 要点3:公務員には「俸給」、業務委託には「報酬」という別規定があり、労働基準法と税法での定義の違いを押さえることが資産防衛の第一歩となる。
【決定的な違い】給与と給料は何が違う?ボーナス・手当を含む範囲の真相
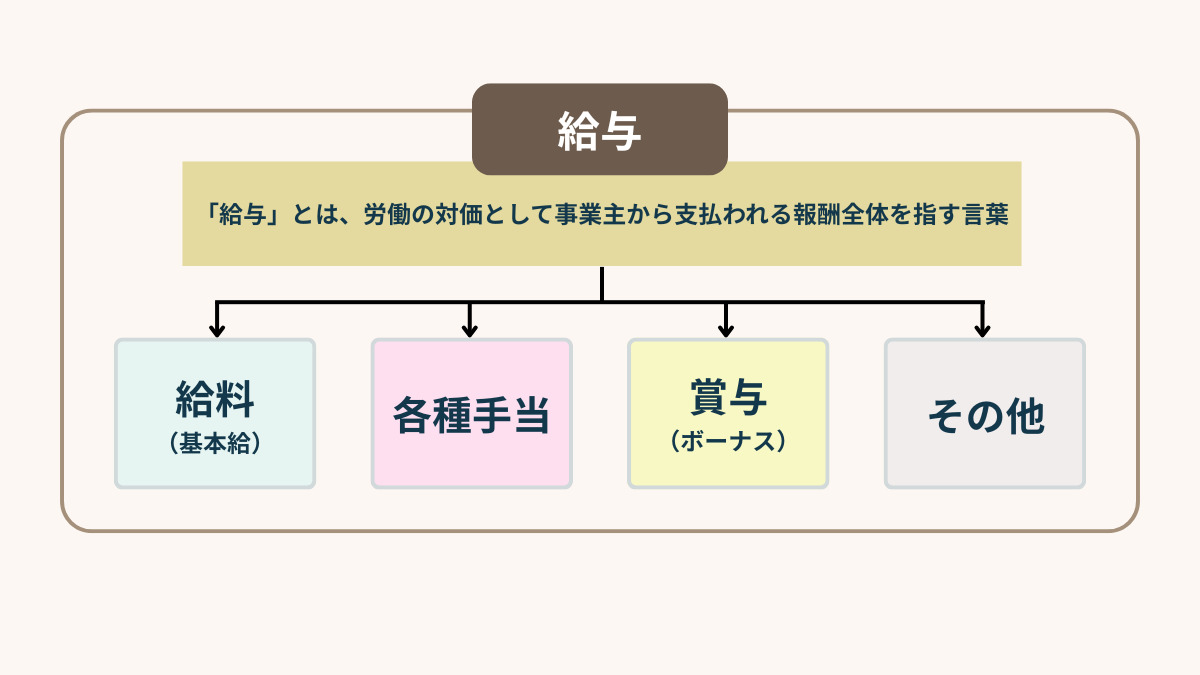
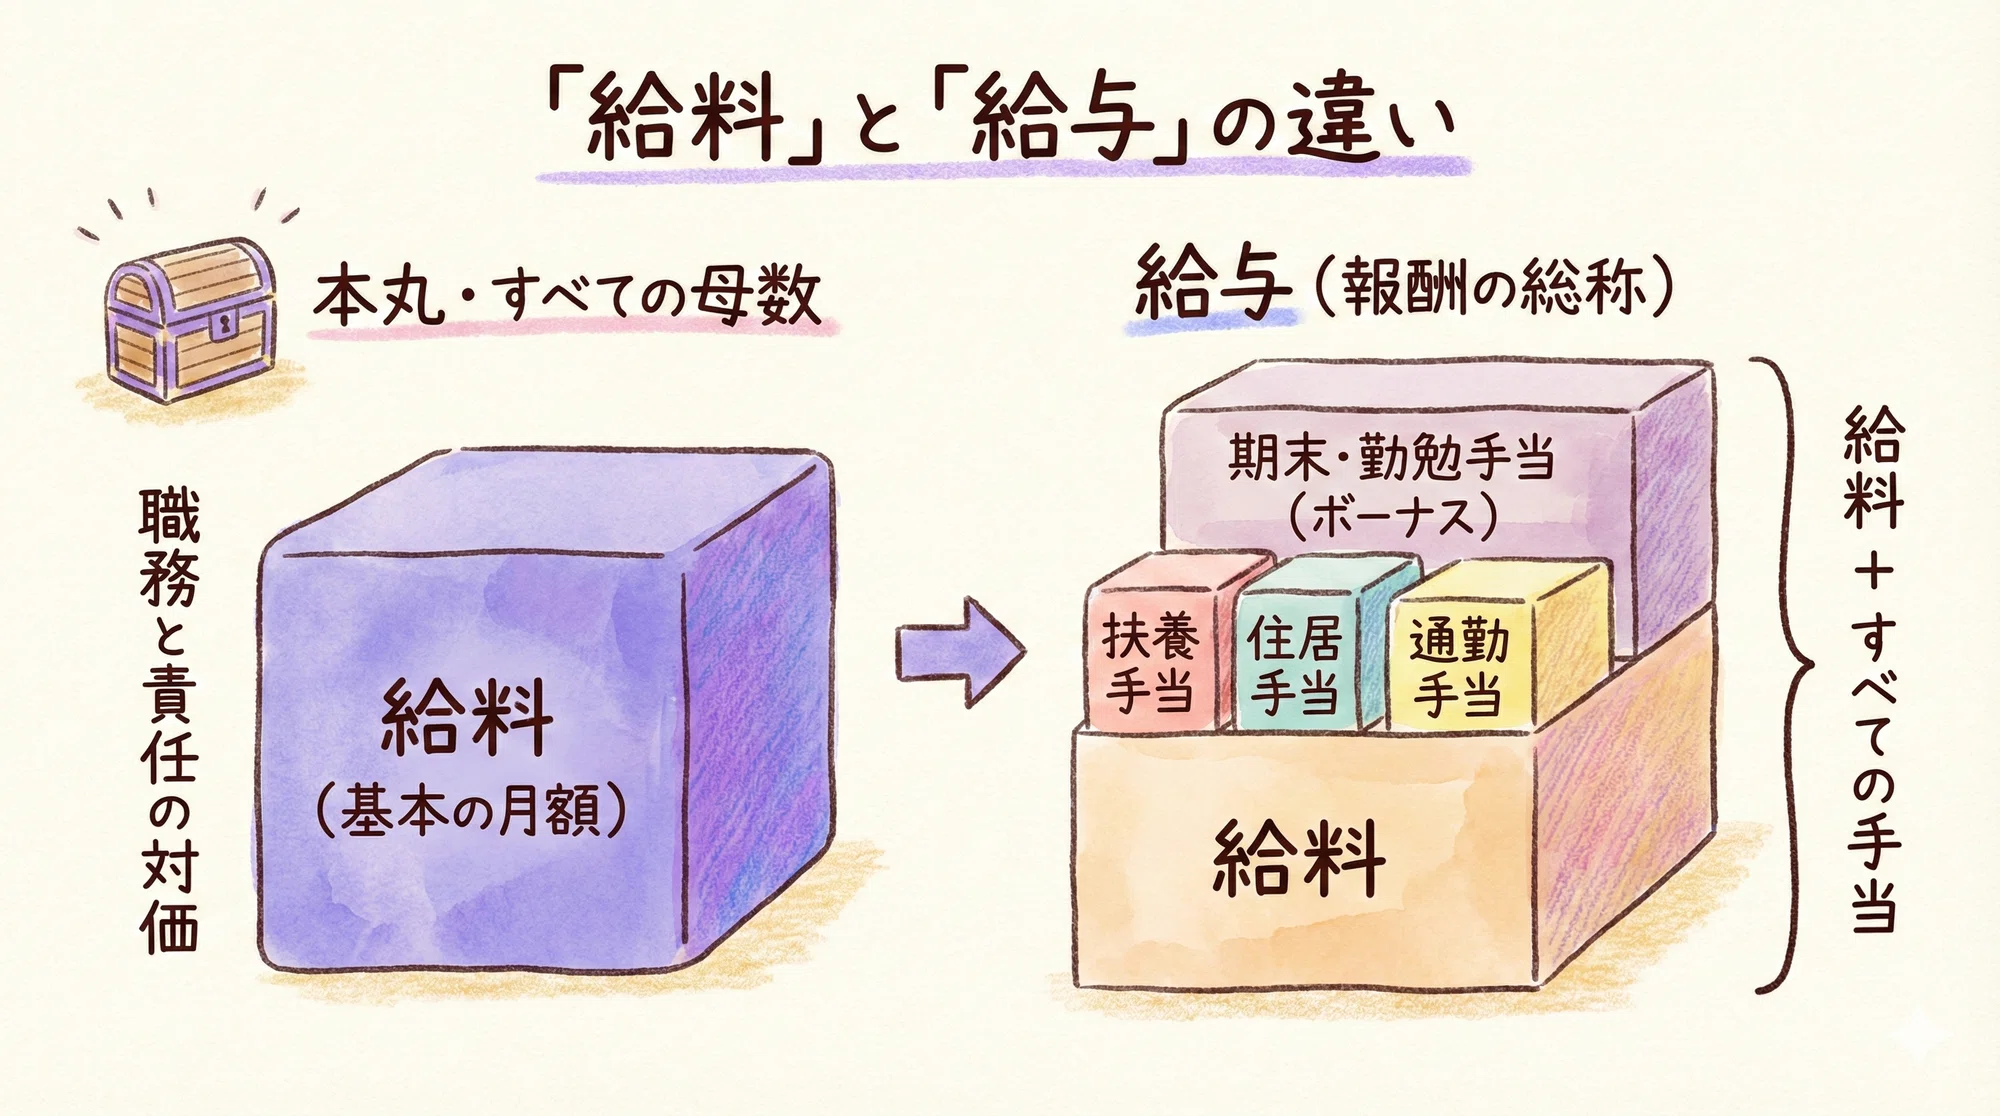
日常会話では混同されがちな「給与」と「給料」ですが、法律的・実務的なカバー範囲は完全に異なります。一言で表すなら、「給料」は「給与」という大きな枠組みの一部にすぎません。
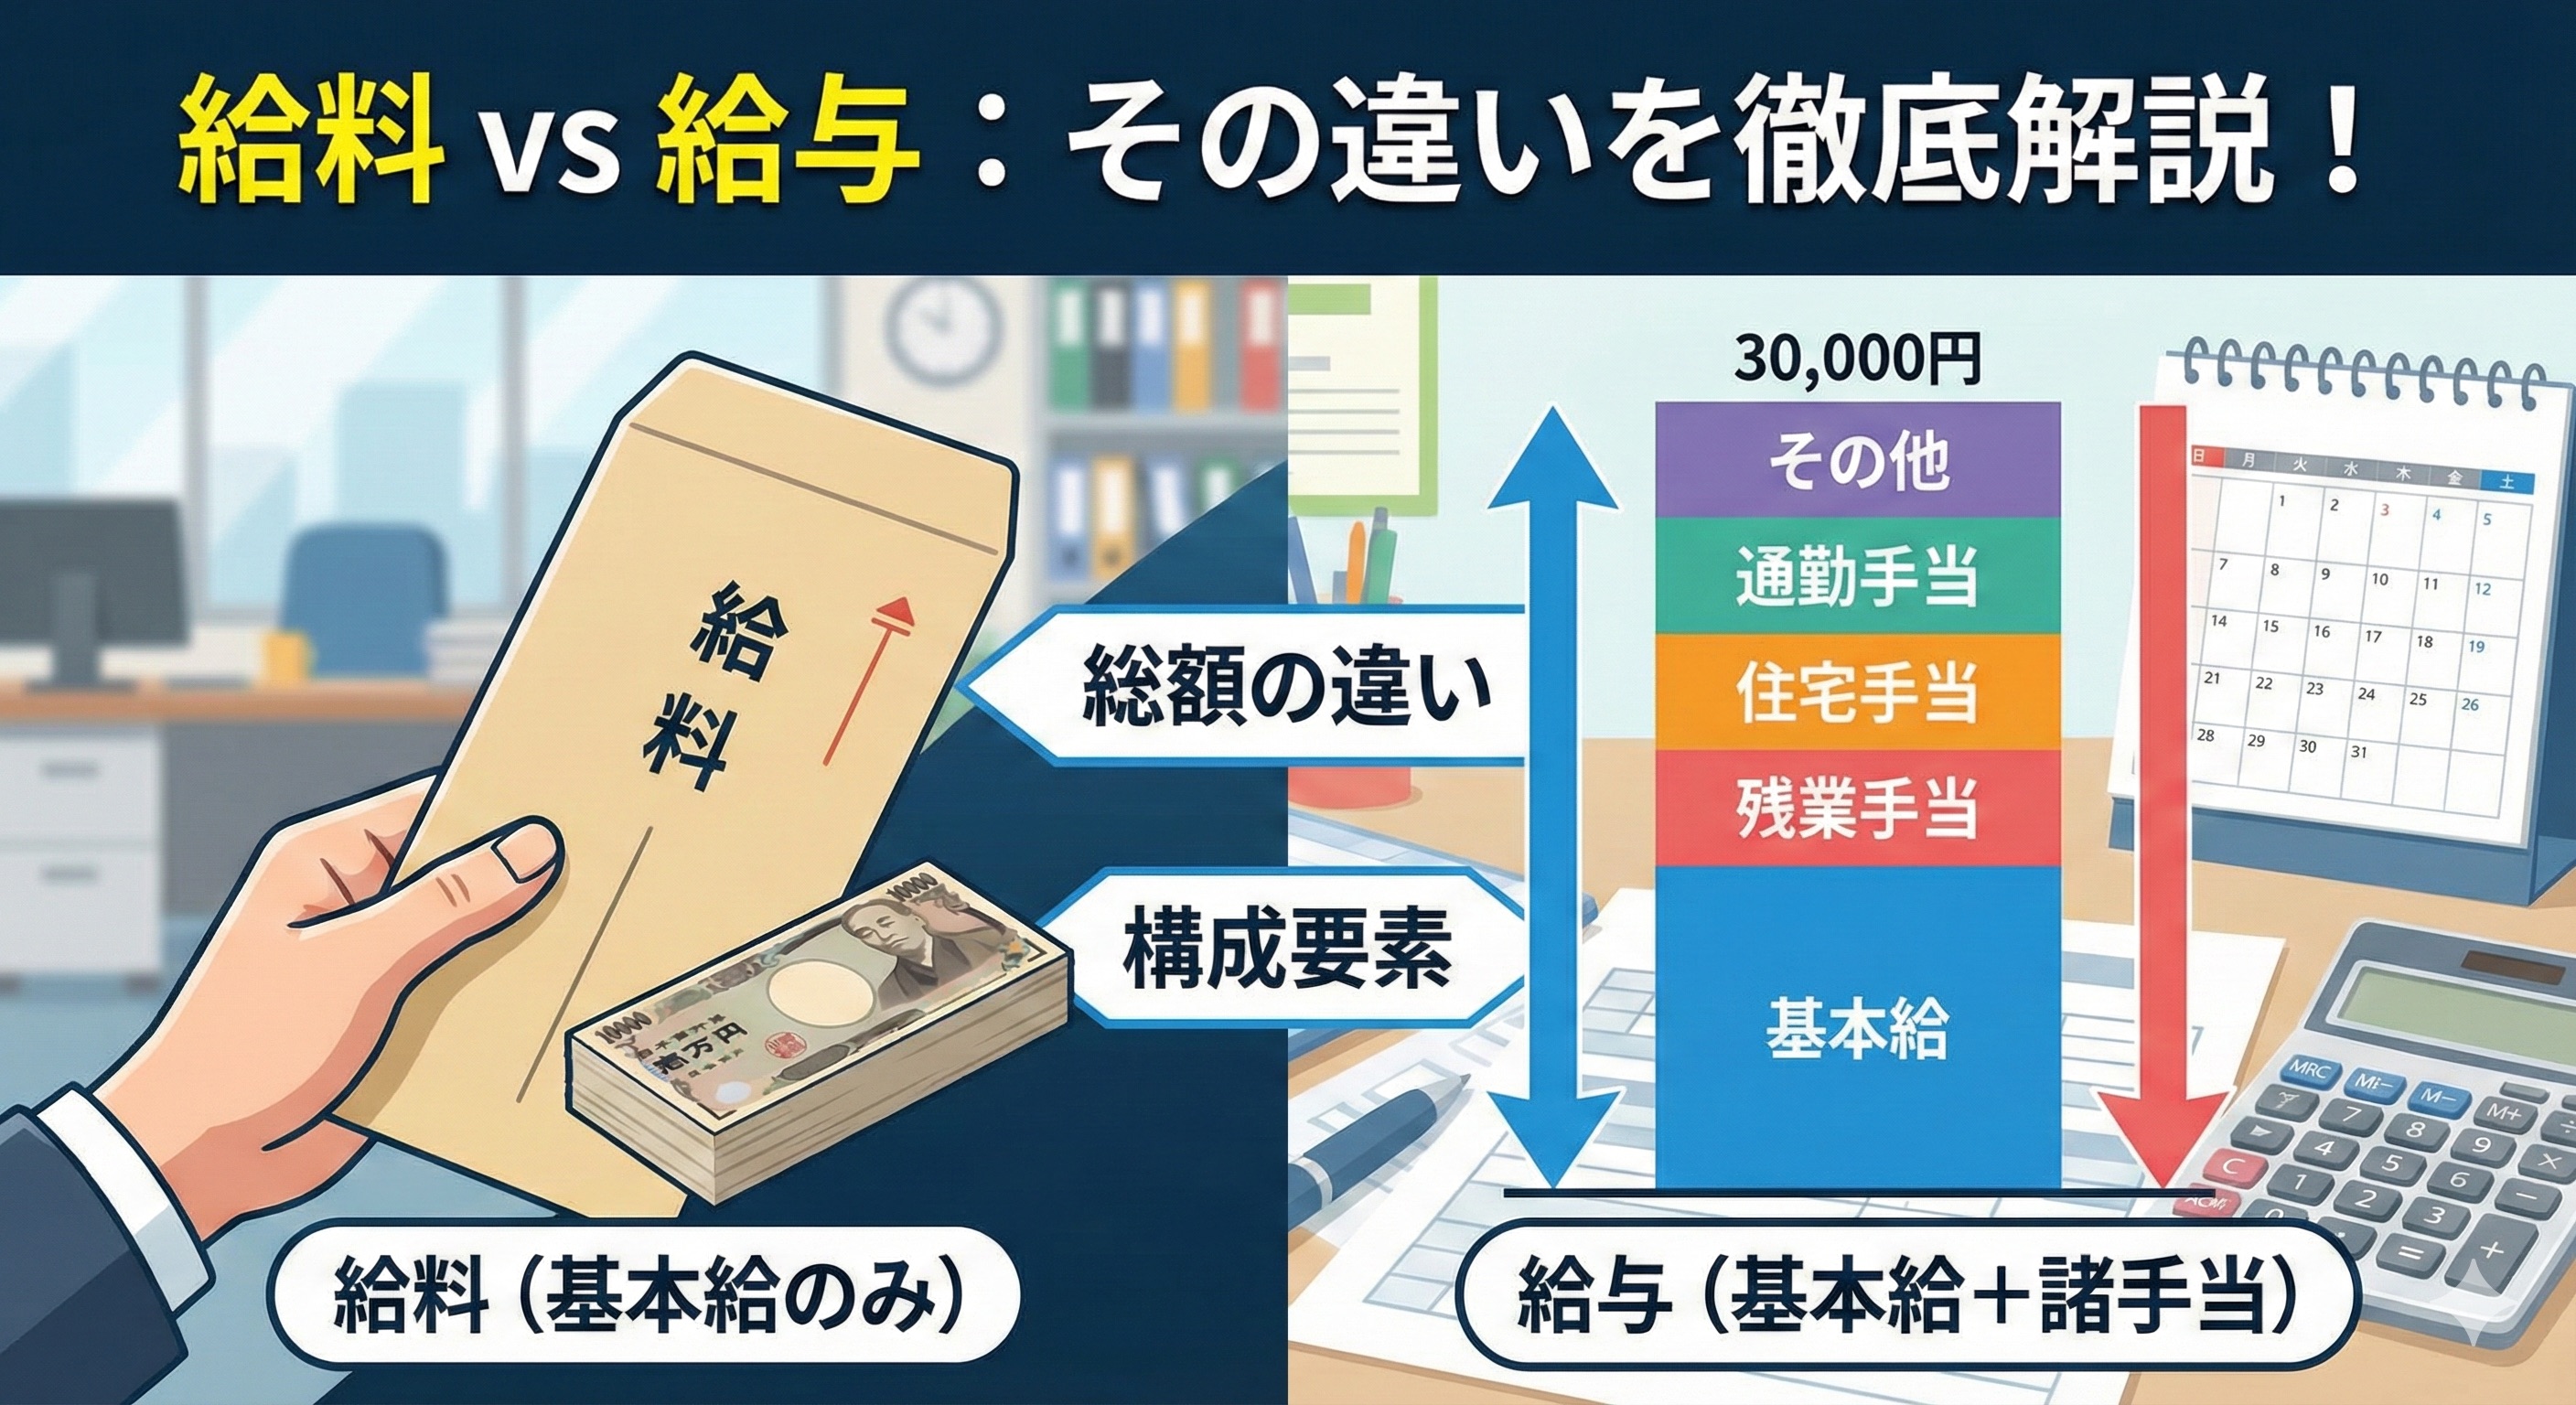
給料とは、正規の勤務時間に対する対価として支払われる純粋な固定給、すなわち「基本給」のみを指します。ここには残業代、休日出勤手当、住宅手当、家族手当、通勤手当といった各種手当は一切含まれず、当然ながら賞与(ボーナス)も対象外です。
一方の給与は、会社から労働の対価として支払われる経済的価値のすべてを指す総称です。基本給(給料)に加え、残業手当や役職手当などの諸手当、年2回の賞与、さらには社宅の貸与や社員食堂の補助といった「現物給与」までがすべて合算されます。税法上、所得税や住民税の課税対象を算出する際に用いられるのは、基本給のみの給料ではなく、この広義の「給与」です。
また、労働基準法における賃金の定義(第11条)では、「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」と規定されており、法律上は「賃金」という包括的な概念が給与とほぼ同義として扱われています。企業側が提示する労働条件通知書を見る際は、記載されている金額が「給料(基本給)」なのか「総支給額(給与)」なのかを厳密に見極める必要があります。
【比較表で一括整理】給与・給料・報酬・俸給の法的定義と使い分け
ビジネスの現場や公的機関では、雇用形態や職種に応じて多様な金銭用語が使われています。混同しやすい5つの主要概念について、法的根拠と実務上の基準を一覧表に整理しました。
| 項目 | 詳細・含まれる内訳 | 適用される法律・基準 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 給与 | 基本給+諸手当+賞与+現物支給 | 所得税法・社会保険各法 | 源泉徴収票の「支払金額」に該当。年収計算時は必ずこの数値を参照する。 |
| 給料 | 基本給のみ(手当・賞与は除外) | 雇用契約・就業規則 | 賞与月数(例:基本給×2ヶ月)や退職金算出の基礎となる最重要項目。 |
| 賃金 | 労働の対価として支払われる全額 | 労働基準法 第11条 | 残業代の割増率計算や平均賃金の算出など、労務管理上の基準用語。 |
| 報酬 | 役員業務や業務委託契約への対価 | 会社法・民法(請負/委任) | 雇用関係がないフリーランスや役員に支払われる金銭。労働基準法は原則非適用。 |
| 俸給(ほうきゅう) | 公務員の基本給相当額 | 国家公務員法・地方公務員法 | 公務員の「給与」は俸給に地域手当・期末手当(ボーナス)などを足したもの。 |
フリーランスや副業ワーカーが増加する中、報酬と給与と給料の使い分けは契約トラブルを防ぐ要となります。業務委託契約書に「給与」と記載されていると雇用契約とみなされ、労働法令上の責任関係で摩擦が生じるケースもあります。
【実態検証】給与明細の見方詳細まとめ|額面と手取りの乖離に悩む現場のリアル
「額面30万円と聞いていたのに、銀行口座に振り込まれたのは24万円台だった」という声は、SNSやキャリア相談の現場でも後を絶ちません。この手取りと額面の違いを生み出す構造を把握するには、給与明細の3大ブロック(支給・控除・勤怠)を読み解く必要があります。
給与明細の構造は、以下のように明確に分かれています。
- 支給項目(総支給額):基本給(給料)+時間外手当(残業代)+役職手当+通勤手当など。これが一般に「額面給与」と呼ばれる数値です。
- 控除項目(天引きされる金額):法律で義務付けられた法定控除。社会保険料(健康保険料・介護保険料・厚生年金保険料・雇用保険料)と税金(所得税・住民税)で構成されます。
- 差引支給額(手取り額):「総支給額 - 控除合計額」で算出され、指定口座に実際に着金する金額です。
一般的な会社員の場合、手取り額は額面金額のおおむね75%〜85%程度に落ち着きます。年収500万円の場合、年間の手取り実額は約390万〜410万円前後です。
所得税と住民税の計算方法にはタイムラグがある点も注意が必要です。所得税はその月の給与見込みに基づいて毎月概算で源泉徴収されますが、住民税は「前年1月〜12月の所得」をもとに算出され、翌年6月から翌々年5月にかけて天引きされます。そのため、社会人2年目の6月に住民税控除が始まり、昇給したにもかかわらず手取りが減少したように感じる「2年目の手取りショック」が発生します。
【税務と手続きの盲点】年末調整と源泉徴収票・給与所得控除の落とし穴
給与と税金の関係を語る上で欠かせないのが、自営業者の「経費」に相当する給与所得控除の存在です。会社員は領収書を1枚ずつ集めて経費精算をしなくても、給与収入の額に応じて一定額を自動的に所得から差し引くことが認められています。
給与収入から給与所得控除を引いたものが「給与所得」であり、そこから基礎控除、配偶者控除、社会保険料控除、生命保険料控除などを差し引いた「課税所得」に対して所得税率が適用されます。
毎年11月〜12月に行われる年末調整と源泉徴収票のやり取りは、この控除額を確定させ、1年間に払いすぎた税金を還付(または不足分を追加徴収)するための作業です。12月または翌年1月に交付される源泉徴収票には、「支払金額(=1年間の総給与額)」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」が記載されており、住宅ローンの審査や転職時の年収証明には「支払金額」の数値が使用されます。
一般に知られていない盲点とネットの誤解|履歴書の本人希望記入欄書き方マナー
転職・就職活動の現場において、給与と給料の混同が最もリスクとなるのが履歴書の本人希望記入欄書き方です。採用担当者の印象を左右するこの欄には、ビジネスマナーとして確立された厳格なルールが存在します。
求職者が「希望給料:月給35万円」と記載した場合、採用担当者は「手当を含まない基本給だけで35万円を求めているのか」「手当込みの総支給額として35万円を希望しているのか」の判断に迷います。基本給を35万円に設定すると、残業代単価や賞与の掛け率が跳ね上がるため、企業側のコスト感覚と大きなズレが生じかねません。
履歴書の本人希望記入欄には、特別な事情がない限り「貴社規定に従います」と記入するのが鉄則です。どうしても給与面の希望を明記せざるを得ない正当な理由(現職の年収を下回ると生活が成り立たない等)がある場合は、以下のように表現します。
「現在の年収および職務経歴を考慮いただき、総支給額(給与)で年額〇〇万円以上を希望いたします(詳細は面談時にご相談させていただけますと幸いです)」
このように「総支給額」あるいは「年収ベース」と言葉を限定して記載することで、用語の誤解による採用ミスマッチを未然に防ぐことができます。
【プロの結論】経済的自立とキャリア形成における健全な判断基準
給与と給料の違いを構造的に理解することは、単なる言葉の勉強にとどまりません。それは、自分自身の市場価値を正しく見積もり、会社組織との健全な契約関係を築くための防衛策でもあります。
求人票を見る際は、「月給30万円」という見かけの数字だけに惑わされず、基本給がいくらで、固定残業代や手当がいくら含まれているのかを必ず分解して分析してください。基本給が極端に低く設定されている企業は、賞与の支給実績が「基本給の何ヶ月分」とアピールされていても実際の支給額が少なくなり、退職金の積立ベースも低水準に抑えられてしまいます。
自己の労働力を過小評価せず、かといって過大な幻想も抱かず、額面・手取り・基本給の三層構造を常に冷徹に見極める視点を持つことが、納得のいくキャリア形成と確実な資産形成を実現する土台となります。
【給与 給料 違い】に関するよくある質問(FAQ)
Q1:求人票に書いてある「月給」は給与ですか?それとも給料ですか?
A1:一般的に「月給」は基本給に毎月固定で支払われる手当(役職手当や資格手当など)を加えた金額を指します。変動する残業代や通勤手当、年2回の賞与は含まれないため、概念としては「給料」より広く「給与(総支給額)」より狭い中間の位置づけになります。
Q2:アルバイトやパートの収入は「給料」と「給与」のどちらになりますか?
A2:税法上・労務上はすべて「給与」に該当します。時給×労働時間で算出された基本賃金部分は「給料(基本給)」に相当し、そこへ深夜労働手当や交通費などを足した全体の支給額が「給与」となります。
Q3:源泉徴収票に記載されている「支払金額」は、手取り額のことですか?
A3:いいえ、手取り額ではありません。「支払金額」は税金や社会保険料が差し引かれる前の1年間の総支給額(=年間の総給与額)を表しています。非課税となる通勤手当などを除いた、いわゆる「年収(額面)」の正式な数値です。
まとめ:正しい用語理解がもたらす資産防衛とキャリアの確固たる自信
給与と給料の違いは、単なる辞書的な言葉の差異ではなく、手当や賞与を含むかどうかの範囲、税金の計算根拠、そして雇用契約の本質に関わる重大なテーマです。
基本給(給料)の多寡が賞与や退職金の基準となり、総支給額(給与)から各種保険料や税金が引かれて手取りが確定します。この一連の流れと仕組みを把握しておくことで、転職時の年収交渉で不利な条件を呑まされるリスクを排除し、将来のマネープランを狂いなく組み立てることが可能になります。自身の労働条件通知書や給与明細を改めてチェックし、正しい知識に基づいたキャリアと資産のマネジメントを進めてください。 (出典: 給与 給料 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。