領収書とレシートの違いとは?税務調査で強い理由と正しい経費精算術
ビジネスの現場や日々の買い物で「領収書をお願いします」と頼む光景は日常茶飯事です。しかし、「経費精算や確定申告には手書きの領収書が必須であり、レシートでは認められない」と思い込んでいないでしょうか。実はその常識、現在の税務現場や会計実務においては完全に逆効果を生むケースすらあります。
インボイス制度の定着や電子帳簿保存法のスキャナ保存要件のアップデートを経た2026年現在、税務調査においてレシートの方が証拠能力が高いとされる場面が急増しています。経費として確実に認めさせ、無用な税務リスクを避けるために知っておくべき「領収書とレシートの決定的な違い」と、損をしない保管・精算ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では改ざんが難しく品目の詳細が印字される「レシートの方が証拠能力が高い」ケースが多数を占める。
- 要点2:インボイス制度(適格簡易請求書)においても、小売・飲食等ではレシートが正式な税額控除の証憑として完全対応している。
- 要点3:手書き領収書の「品代」「宛名なし」は税務否認のリスクが高いため、詳細が記載されたレシートの原本保管が鉄則となる。
【真相解明】「手書き領収書が正義」は過去の話|レシートの方が証拠能力が高い理由
長年、日本の商習慣では「白紙の手書き領収書に会社名を宛名として書いてもらうこと」が丁寧で確実な経理処理だと信じられてきました。しかし、国税庁の査察や税務調査の現場実務を検証すると、評価は全く異なります。調査官が何よりも重視するのは「取引の実態が正確に記録されているかどうか」だからです。
手書きの領収書には、日付・金額・宛名・但し書きしか書かれていないことが多く、実際に「何を何個買ったのか」という明細が分かりません。極端な話、私的な高級文具や日用品を購入しても、但し書きに「文具代」と書かれていれば見た目上は経費に見えてしまいます。こうした背景から、税務当局は手書き領収書に対して「私的流用や金額改ざんの余地がないか」を極めて厳しくチェックします。
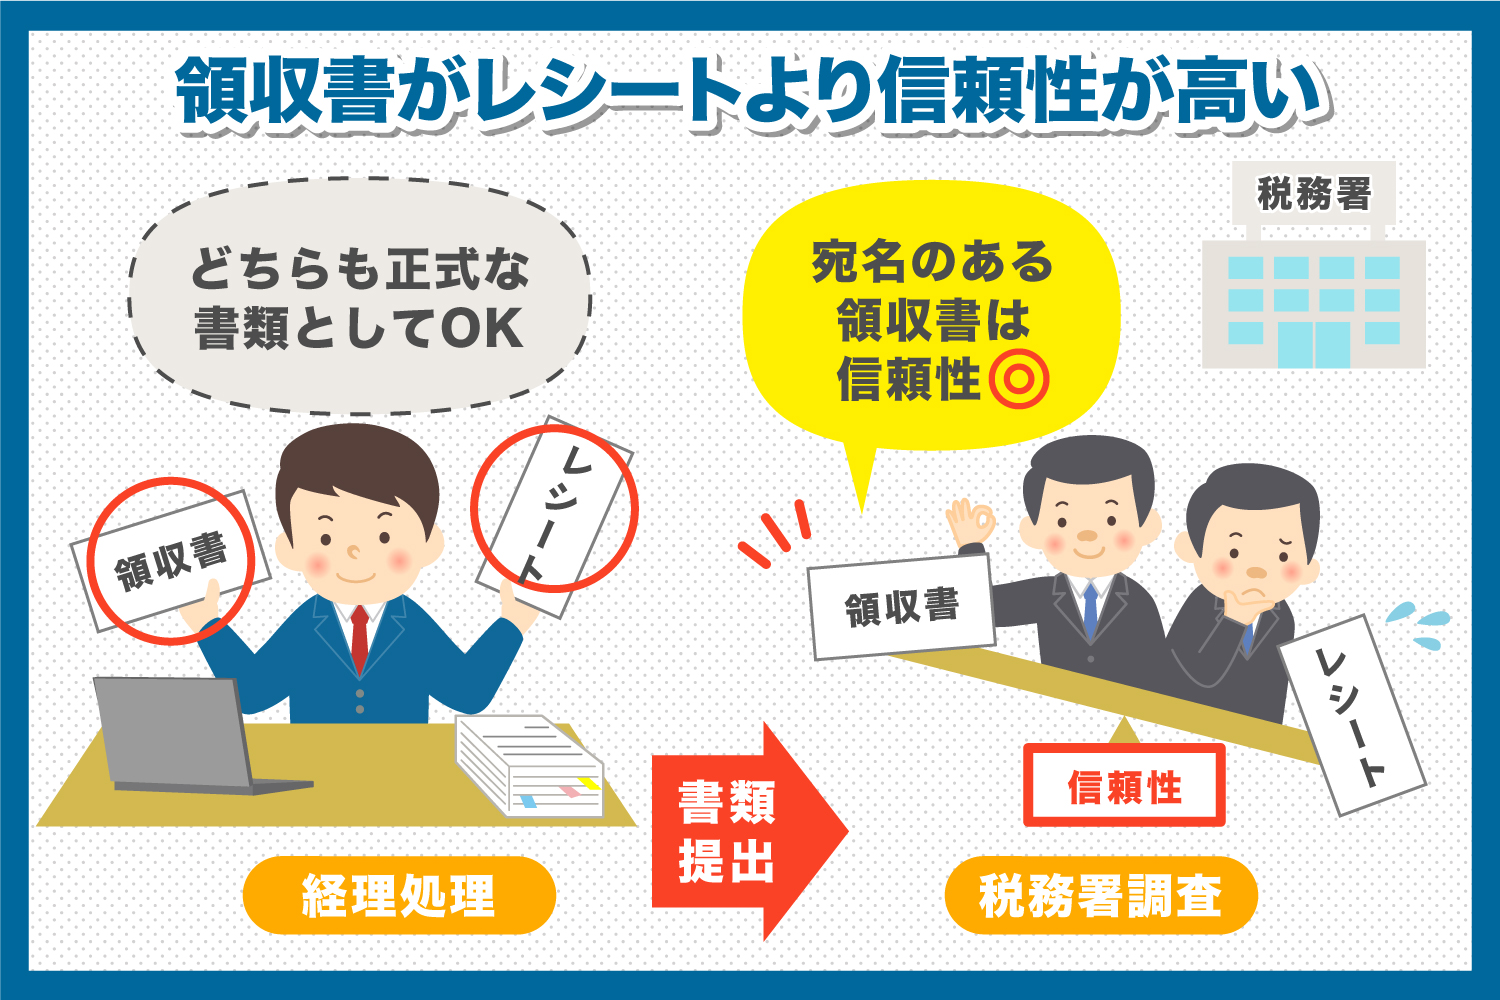
一方で、レジから自動発行されるレシートには、購入日時(分単位)、店舗名、購入した個別商品の名称・単価・個数、適用税率、決済手段(現金・クレジットカード)が機械的に印字されます。現場の調査官への取材や税理士の証言でも、「購入商品の内訳が全て記載されているレシートの方が、手書き領収書よりも圧倒的に偽造が難しく、経費の証拠能力が高い」というのが共通認識となっています。現在では「社内ルールでレシート不可と明記されている場合」を除き、経費精算はレシートのみで完全に処理可能です。
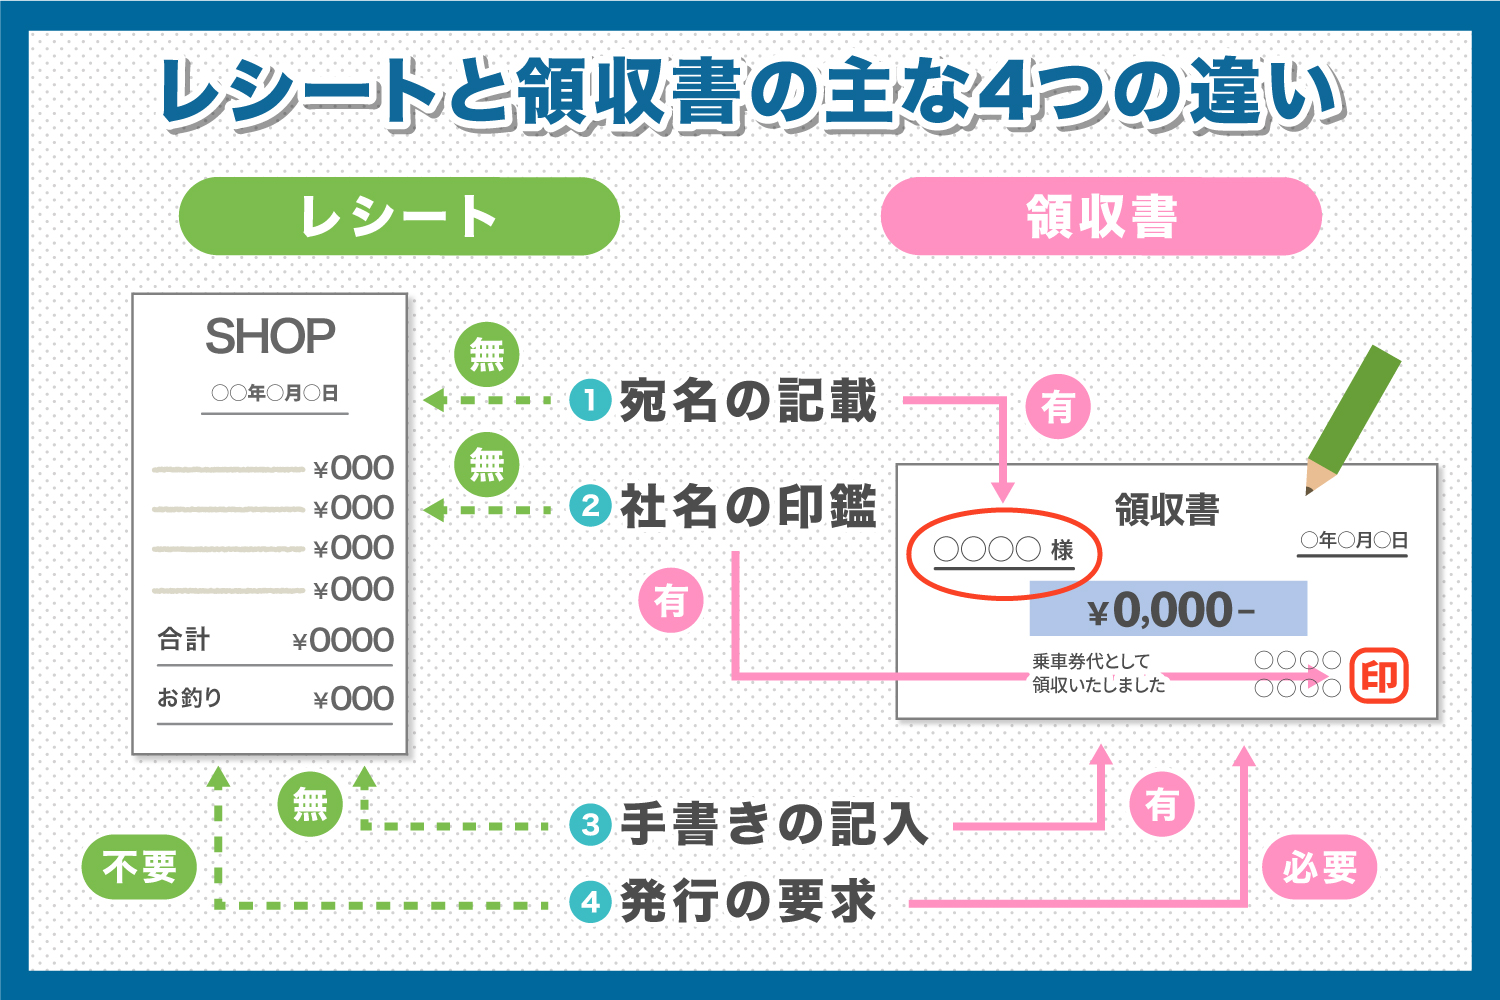
【徹底比較】領収書とレシートの決定的な違いと法的要件
領収書とレシートは、どちらも「代金を支払った事実を証明する証拠書類(金銭受取書)」である点に法的な違いはありません。しかし、記載項目と発行プロセスに大きな違いがあります。
| 項目 | 手書き領収書 | レジ発行レシート | 税務上の評価・実務判断 |
|---|---|---|---|
| 宛名の有無 | 会社名・屋号を記載(空欄・上様も散見) | 原則として宛名なし | 特定業種では宛名なしレシートで法的に完全有効 |
| 購入品目の明細 | 「お品代」「ご飲食代」等、抽象的 | 商品名・個数・単価が1点ずつ印字 | 明細があるレシートの方が業務関連性を証明しやすい |
| 改ざんリスク | 手書きのため加筆や白紙悪用のリスクあり | POSシステム連動で改ざんが極めて困難 | 税務調査官の信頼度はレシートの方が高い |
| 収入印紙(5万円以上) | 現金決済で5万円以上の場合は貼付必須 | 5万円以上は印紙貼付または申告納付表示 | クレジット払いの旨が明記されていれば印紙不要 |
【2026年最新】インボイス制度と電子帳簿保存法が変えた経費ルール
現在、事業者が支払った消費税を差し引く消費税 仕入税額控除 要件を満たすためには、インボイス(適格請求書)の保存が必須です。ここで多くの方が誤解しているのが「インボイス=手書きの立派な領収書」という勘違いです。
国税庁の規定により、不特定多数と取引を行う小売業、飲食店、タクシー、駐車場、旅行業などの特定業種においては、「適格簡易請求書(簡易インボイス)」の交付が認められています。この適格簡易請求書には、以下の要件を満たしたレシートがそのまま該当します。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率対象である旨の明記)
- 税率ごとに区分して合計した対価の額
- 税率ごとに区分した消費税額等、または適用税率
注目すべきは、適格簡易請求書では「書類の交付を受ける事業者の氏名または名称(宛名)」の記載が法的に免除されている点です。つまり、スーパーやコンビニ、カフェ、タクシー等で発行された登録番号入りのレシートは、宛名がなくても何ら問題なく正式なインボイスとして機能します。
さらに、電子帳簿保存法 スキャナ保存の要件緩和により、スマートフォンでレシートを撮影してクラウド会計ソフトにアップロードする運用が標準化しました。感熱紙レシートの「文字消えリスク」も、撮影後即座にタイムスタンプ等を付与してデータ保存することで完全に解消できます。
【現場の実態】「但し書き 品代」「宛名なし」に潜む税務リスクと落とし穴
日々の支払いで手書き領収書をわざわざ発行してもらう際、多くの人が陥りがちな致命的リスクが2つ存在します。
1. 「お品代」という但し書きのデメリット
手書き領収書を発行してもらう際、「但し書きはお品代でいいですか?」と聞かれて安易に了承してしまうケースが後を絶ちません。しかし、但し書き 品代 デメリットは税務上非常に深刻です。「品代」では何を買ったのかが一切不明なため、税務調査時に「事業に関連する支出であること」を証明する責任(立証責任)が納税者側に重くのしかかります。内容が説明できなければ、最悪の場合は経費否認となり、追徴課税の対象となります。
2. 「宛名なし・上様」の危険性
適格簡易請求書が認められる業種以外(例えば卸売業や一般的なBtoB取引)で、手書き領収書の宛名を「上様」や空欄にしておく行為は極めて危険です。税務調査 領収書 宛名なしの状態で放置されていると、「誰が支払ったのか不明」「他人の領収書を拾って経費水増ししたのではないか」という疑念を招きます。手書き領収書をもらうなら、正式な法人名や屋号を省略せずに明記してもらう必要があります。
【実践ガイド】確定申告と経費精算で迷わない!状況別の使い分けと紛失時対応
個人事業主やフリーランスの確定申告、あるいは企業の従業員による経費精算において、「レシートと領収書のどちらを選ぶべきか」の判断基準を整理します。
確定申告 レシート 領収書 どっちを選ぶべきか
結論として、品目が印字されたレシートをそのまま保管するのがベストです。手書き領収書をもらうためにレジで待たされる時間を削減できる上、税務調査での信頼性も担保されます。ただし、慶弔見舞金やレジのない個人商店での支払いなど、レシートが発行されない取引に限り、手書き領収書や「出金伝票」で対応します。
クレジットカードの「売上票(利用控)」は領収書代わりになるか
カード決済時に渡されるクレジットカード 売上票 領収書代わりになるかという疑問ですが、利用明細(カード会社発行)や単なるクレジット売上票単体では、購入商品やインボイス要件を満たさないため正式な証憑にはなりません。必ず「店舗が発行する購入明細付きのレシート」をセットで保管してください。
万が一の領収書 再発行 紛失時対応
店舗側に領収書の再発行義務はないため、紛失時の再発行は断られるのが一般的です。もし紛失した場合は、以下の3点で証拠を補強します。
- クレジットカードのWeb明細・引き落とし履歴のスクリーンショット
- 購入時の納品書、発送完了メール、注文履歴画面
- 出金伝票に「日付・支払先・金額・具体的な購入目的・品名」を克明に記録
個人事業主 経費 レシート保管期間のルール
確定申告で処理したレシート・領収書は、提出する義務はありませんが、原則として「7年間(青色申告・法人の場合)」または「5年間(白色申告の一定書類)」の保管が法律で義務付けられています。年度ごとに封筒やスクラップブックにまとめ、日付順に整理して保管しましょう。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
会計・税務の観点から導き出される、レシート中心運用への移行基準は以下の通りです。
レシート保存を全面的に推奨する人
- 個人事業主・フリーランス:品目明細が記録されたレシートをそのまま保存することで、確定申告の手間と税務リスクを最小化できます。
- 経費精算を行う会社員:コンビニ、カフェ、タクシーなどの日常的な立替払いはレシートのみで十分です(社内規定を事前確認)。
- クラウド会計・スキャン保存を導入している事業者:スマホ撮影によるデータ保存との相性が最も良いのがレシートです。
手書き領収書の発行を検討すべき例外的なケース
- 社内規定で「宛名入り領収書」の提出が厳格に義務付けられている企業の社員:税法上はレシートで有効でも、社内規程違反による精算不可を避けるため規定に従う必要があります。
- 取引先への贈答品購入で、金額や店舗の内部情報を伏せて証明書だけを保管・提出したい場合:ただし、社内用の裏付けとしてレシートも併せて保管することが推奨されます。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:レシートと手書き領収書の両方をもらった場合、両方とも保管すべきですか?
A1:二重計上を疑われるリスクがあるため、原則として「品名が詳細に書かれたレシート」を主たる証憑として保管してください。両方ホチキス留めして保管する場合は、金額の二重計上にならないよう注意が必要です。
Q2:感熱紙のレシートは数年で文字が消えてしまいますが、どう対策すればいいですか?
A2:日光、熱、湿気、塩ビ素材のクリアファイルを避けて暗所で保管するか、電子帳簿保存法のスキャナ保存要件に従ってスマートフォンやスキャナでデジタルデータ化(PDFや画像)してクラウド保存するのが確実です。
Q3:5万円以上の支払いで手書き領収書に収入印紙が貼られていませんでした。経費として無効になりますか?
A3:収入印紙が貼られていなくても、領収書自体の法的効力や経費としての有効性は失われません。印紙税の納税義務は受取書を発行した店舗側にあるため、受け取った側がペナルティを受けることはありません。また、クレジットカード決済の場合は印紙貼付自体が免除されます。
まとめ:迷ったらレシート保存!正しい知識でスマートな会計処理を
「手書き領収書でなければ経費に落ちない」という認識は、現在の税務現場においては明確な誤解です。むしろ、購入明細が細かく記録され、改ざんの余地がないレシートこそが、税務署に対して取引の正当性を証明する最大の武器となります。
無駄に手書き領収書を待つ時間をなくし、インボイス登録番号や品目が正確に印字されたレシートを正しく整理・保存すること。これこそが、2026年のビジネスにおいて最も安全でスマートな経理管理の鉄則です。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。