年収300万の手取りと生活レベルの現実!結婚や貯金の実態と脱出法
物価高と社会保険料の負担増が続く2026年、額面「年収300万円」で暮らす人々の家計事情は大きな岐路に立たされています。国税庁の「民間給与実態統計調査」などを見ても、給与所得者のボリュームゾーンとして身近な数字でありながら、ネット上では「生活がカツカツでやばい」「将来が見えない」といった切実な声が絶えません。
実際のところ、手元に残る可処分所得はいくらで、どのような暮らしが成立するのでしょうか。単身者の一人暮らしから結婚・子育てのシミュレーション、さらには資産形成や年収アップの現実的なルートまで、公的データと現場のリアルな証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収300万円の年間手取り額は約235万〜245万円(月額約19万〜20万円)となり、額面の約8割が実質的な生活費となる。
- 要点2:一人暮らしは家賃設定次第で黒字化が可能だが、単身片働きでの結婚や子育ては構造的に厳しく、共働きや副業が必須条件になりやすい。
- 要点3:20代前半なら年代平均に近いものの、30代以降は平均年収との乖離が拡大するため、業界構造を見据えたキャリアチェンジが年収アップの決定打となる。
【2026年最新】年収300万円の手取り額と税金の内訳|月給・ボーナス別の実質収入
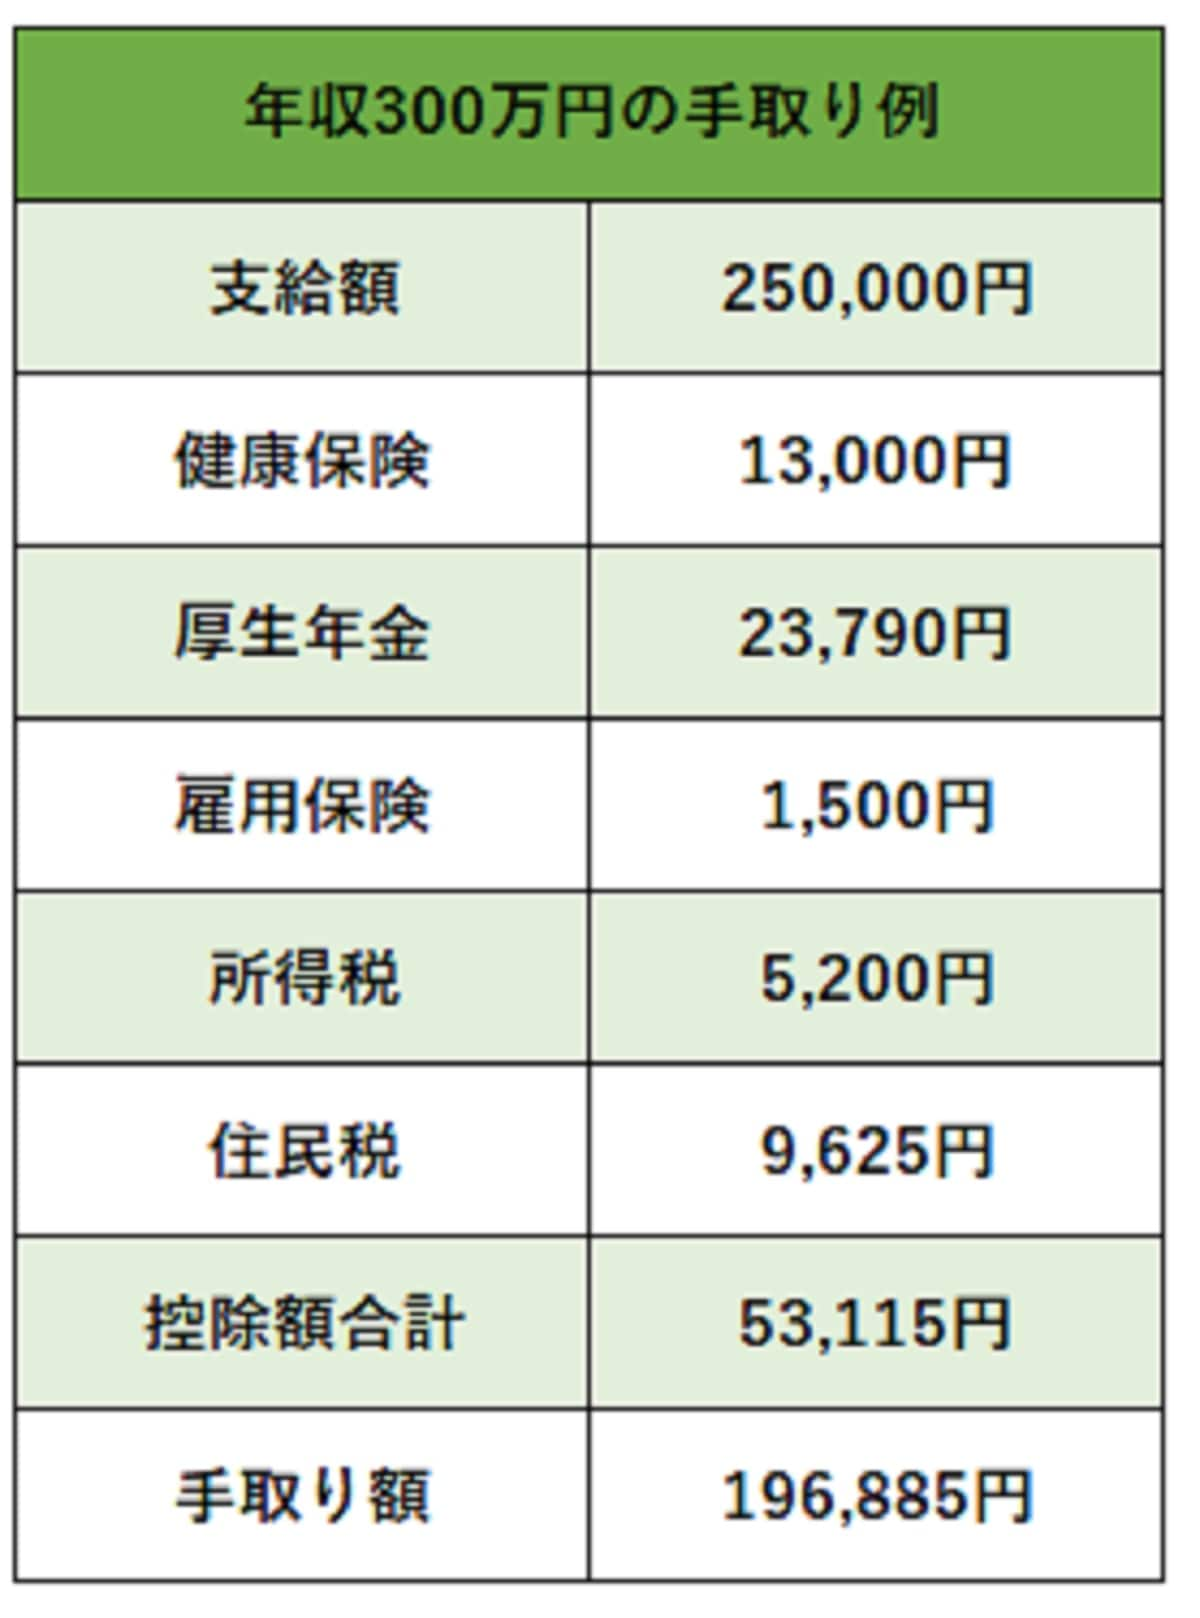
額面給与が300万円であっても、そのまま口座に振り込まれるわけではありません。健康保険、厚生年金、雇用保険といった社会保険料に加え、住民税と所得税が天引きされます。独身(扶養親族なし)の場合、年間の税金・社会保険料の合計は約55万〜65万円に達し、年間手取り額は約235万〜245万円となります。
給与体系によって毎月のキャッシュフローは大きく変化します。ボーナスなしの完全月給制(年俸制)であれば、月々の手取り額は約19.5万〜20.5万円です。一方、年に2回・合計2か月分の賞与(約50万円)が支給される企業の場合、毎月の手取りは約16万〜17万円、ボーナス時の手取りが1回あたり約20万円という計算になります。
税制優遇を活用する観点では、ふるさと納税の上限額を把握しておくことが重要です。年収300万円(独身・扶養なし)におけるふるさと納税の上限額の目安は約28,000円となります。実質2,000円の自己負担で日用品や食料品を受け取れる制度は、可処分所得を底上げする有効な家計防衛策といえます。

【実態データ比較】年収300万円の一人暮らし・生活レベルと固定費の相場
単身者が年収300万円で自立した生活を送る場合、どのような家計配分が理想的なのでしょうか。民間調査機関の家計支出データおよび都市部の物価水準を反映した標準シミュレーションは以下の通りです。
| 項目 | 詳細・数値データ(月額目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 家賃(一人暮らし) | 55,000円〜65,000円 | 手取り月収の30%以内 | 都心部では築年数・駅距離の妥協が必要。固定費抑制の最重要項目。 |
| 食費 | 35,000円〜40,000円 | 単身平均:約3.8万円 | 自炊を中心とすれば十分対応可能。外食頻度が高いと赤字要因に。 |
| 水道光熱費・通信費 | 20,000円(光熱1.5万+通信0.5万) | 格安SIM活用前提 | 大手キャリアから格安プランへの見直しで月5,000円以上の削減余地。 |
| 娯楽・交際・雑費 | 30,000円〜40,000円 | 手取りの15〜20% | 突発的な冠婚葬祭や旅行が入ると余裕がなくなるため規律が必要。 |
| 毎月の貯金額 | 20,000円〜30,000円 | 手取りの10〜15% | 先取り貯蓄を徹底すれば年間25万〜35万円前後の蓄財が可能。 |
一人暮らしの家賃を手取りの3割(約6万円)前後に抑えられれば、日常生活で極端な我慢を強いられる場面は多くありません。ただし、自動車の所有や高頻度の飲み会、趣味への過度な支出が加わると、貯蓄ペースは一気に失速します。生活レベルとしては「贅沢をしなければ自活はできるが、急な出費への耐久力は低い」というポジションです。
「年収300万はやばい」と言われる構造的理由|物価高と将来リスクの検証
なぜネットやメディアでは「年収300万はやばい」という言説が繰り返されるのでしょうか。その背景には、個人の浪費癖ではなく、日本経済を取り巻く構造変化が存在します。
国税庁の統計資料によると、日本の給与所得者において年収300万円以下の割合は約35〜40%を占めており、決して特殊な低所得層ではありません。しかし、2020年代以降のエネルギー価格高騰や食品価格の連続値上げにより、基礎的生活費のベースラインが大幅に切り上がりました。かつてのように「手取り20万円あれば余裕で貯金できた」時代とは実質購買力が異なります。
さらに年代別の視点で見ると状況は異なります。20代前半の平均年収は約260万〜300万円であるため、若年層であれば年収300万円は標準的です。しかし、30代の平均年収が400万〜450万円台へ上昇していく中で年収300万円にとどまっている場合、生涯賃金や将来受給する厚生年金額の差となって老後リスクへ直結します。昇給ピッチが緩慢な企業に留まり続けることへの危機感が、「やばい」という言説の根底にあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイト、当編集部が実施したヒアリング調査から、年収300万円前後で働く当事者たちの生々しい声が浮き彫りになっています。
「都内で手取り19万円。家賃6.8万円のワンルームに住んでいますが、毎月3万円の積立NISAを維持するためにスーパーの半額シールを追う日々です。友達の結婚式が重なるとその月の収支は即座にマイナスになります」(28歳・IT関連事務・女性の手記より)
「地方在住で車が必須。ガソリン代と自動車税、保険料を払うと手元にほとんど残らない。地元では普通の給料と言われますが、将来家を買ったり家族を養ったりできる自信が全く持てません」(32歳・地方物流業・男性の投稿より)
家計の金融行動に関する世論調査によると、単身世帯における金融資産保有額の平均値は約800万〜1,000万円と算出される一方、中央値は100万円前後に留まります。年収300万円層では「貯蓄ゼロ」の割合も約3割にのぼり、計画的に先取り貯蓄を実践している層と、日々の生活費で相殺されてしまう層との間で二極化が進んでいます。
特に結婚や子育ての生活費に関しては、片働きで世帯を支えるのは極めて困難です。パートナーが同等以上の収入を得る「世帯年収600万円以上」の共働き体制を構築できれば、子育てや住宅ローンの返済も十分視野に入りますが、「年収300万円の単身男性が1人で家族を養う」という昭和型の家族モデルは成立しにくくなっています。
一般に知られていない盲点とネットの誤解|「節約だけ」で解決できない罠
年収300万円からの家計改善を考える際、多くの人が「固定費の削減」や「ポイ活」に注力します。もちろん支出の最適化は前提条件ですが、節約には物理的な限界値が存在します。
月19万円の手取りからどれだけ生活を切り詰めても、浮かせられる金額は月2万〜3万円が限度です。一方で、年収そのものを300万円から450万円へ引き上げることができれば、毎月の手取りは約8万〜10万円純増します。ネット上の言説で見落とされがちなのは、「給料の低さは個人の能力不足ではなく、所属する業界・職種の利益率に規定されている」という事実です。
飲食、小売、介護、下請け事務職などの労働集約型産業では、どれだけ個人が成果を出しても企業側の分配原資に限界があります。昇給をただ待ち続けるのではなく、利益率の高い業界(IT・Web、BtoBメーカー、専門商社、金融など)へ軸足を移す転職による年収アップこそが、最も確実性の高い根本解決策となります。

【プロの結論】現状維持で問題ない人・早急にキャリアを見直すべき人の判断基準
年収300万円という条件をどのように受け止めるべきかは、個人のライフステージや人生設計によって明確に分かれます。
【現状維持・無理な転職を避けてよい人】
- 実家暮らしで住居費がかからない人:手取りの大半を貯金や自己投資、つみたて投資へ回せるため資産形成のスピードは速い。
- 残業がほぼゼロで副業や自己研鑽の時間を確保できている人:可処分時間を活用してスキル習得や別ルートの収入源を構築できる。
- パートナーとの共働きが確定しており、世帯年収で生活基盤が整っている人。
【早急に転職・キャリア見直しを図るべき人】
- 30代以上で昇給の見込みが乏しい企業に勤務している単身者。
- 将来的に子どもを持ち、マイホーム取得などを希望しているが共働きの目処が立たない人。
- サービス残業が多く、自己投資や副業に充てる時間・体力が削られている人。
未経験分野であっても、20代〜30代前半であれば「実務経験×隣接業界へのスライド転職」により、年収350万〜450万円へのステップアップは十分に現実的です。自らの市場価値を定期的に棚卸しすることが、経済的自立を守る防壁となります。
【年収 300 万】に関するよくある質問(FAQ)
Q1:年収300万円の場合、手取りの月額はいくらですか?ボーナスの有無で変わりますか?
A1:独身・扶養なしの場合、年間手取りは約235万〜245万円です。ボーナスなしの完全月給制なら月額約19.5万〜20.5万円となります。年2回・各1か月分のボーナスがある場合は、毎月の手取りが約16万〜17万円、ボーナス手取りが1回あたり約20万円前後です。
Q2:年収300万円で結婚して子どもを育てることは可能ですか?
A2:共働きであれば十分可能です。パートナーが同等の年収であれば世帯年収は約600万円となり、教育費の積立や住宅ローン返済も計画的に行えます。ただし、片働きで配偶者と子どもを扶養する場合、生活費や教育費の捻出は非常に厳しく、各種給付金や児童手当を考慮しても構造的な家計逼迫を招きやすくなります。
Q3:年収300万円から年収アップを目指すには何から始めるべきですか?
A3:まずは現職の給与テーブルと業界平均を調べ、構造的な昇給が見込めるか確認してください。頭打ちの場合は、未経験歓迎枠のある成長産業(IT・法人営業・専門職種など)への転職活動を開始し、同時に格安SIMや保険見直しによる固定費削減を並行して進めるのが最短ルートです。
まとめ:客観的な現在地を知り、2026年を生き抜く次の一歩を
年収300万円は、日本の労働市場において決して少数派ではありません。一人暮らしを堅実に営み、少額ずつの資産形成を継続することは十分に可能です。しかし、物価高と社会保険料の負担が重くのしかかる現代において、突発的なリスクや将来の家族形成に対して脆弱な側面を持つことも紛れもない事実です。
現状の生活防衛策として固定費の最適化を徹底しつつ、自らのスキルや所属業界を冷静に見つめ直すことが求められます。支出のコントロールと収入の最大化という両輪を回し、確かな生活基盤を築いていきましょう。 (出典: 年収 300 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。