収入と所得の違いを完全解説!税金と手取りが決まる仕組みの真相
給料日や確定申告の時期になると頻繁に目にする「収入」と「所得」。普段の会話では同じような意味合いで混同されがちですが、税法上および社会保険上、この2つは全く異なる概念として厳密に区別されています。この違いを曖昧にしたまま放置していると、知らず知らずのうちに余分な税金を払うことになったり、受けられるはずの公的控除を取りこぼしたりする原因になりかねません。
特に働き方の多様化が進む2026年現在、副業を持つ会社員やフリーランスが増加したことで、自身の正しい所得金額を把握する重要性は過去最高に高まっています。国税庁や総務省が公表する公式データに基づき、収入と所得の根本的な違いから、税金・手取り額が決まる計算の全ルートまで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入る総受取額(額面・売上)であり、「所得」はそこから経費や給与所得控除を差し引いた純粋な儲けを指す。
- 要点2:所得税や住民税は「収入」ではなく「課税所得」に対して課税されるため、所得控除の活用が手取り額の最大化に直結する。
- 要点3:「103万円の壁」や「配偶者控除」の判定基準は収入と所得のどちらが対象かによって異なるため、正しい把握が不可欠である。
【基本の真相】「収入」と「所得」は全くの別物!税金と手取りを左右する構造の罠
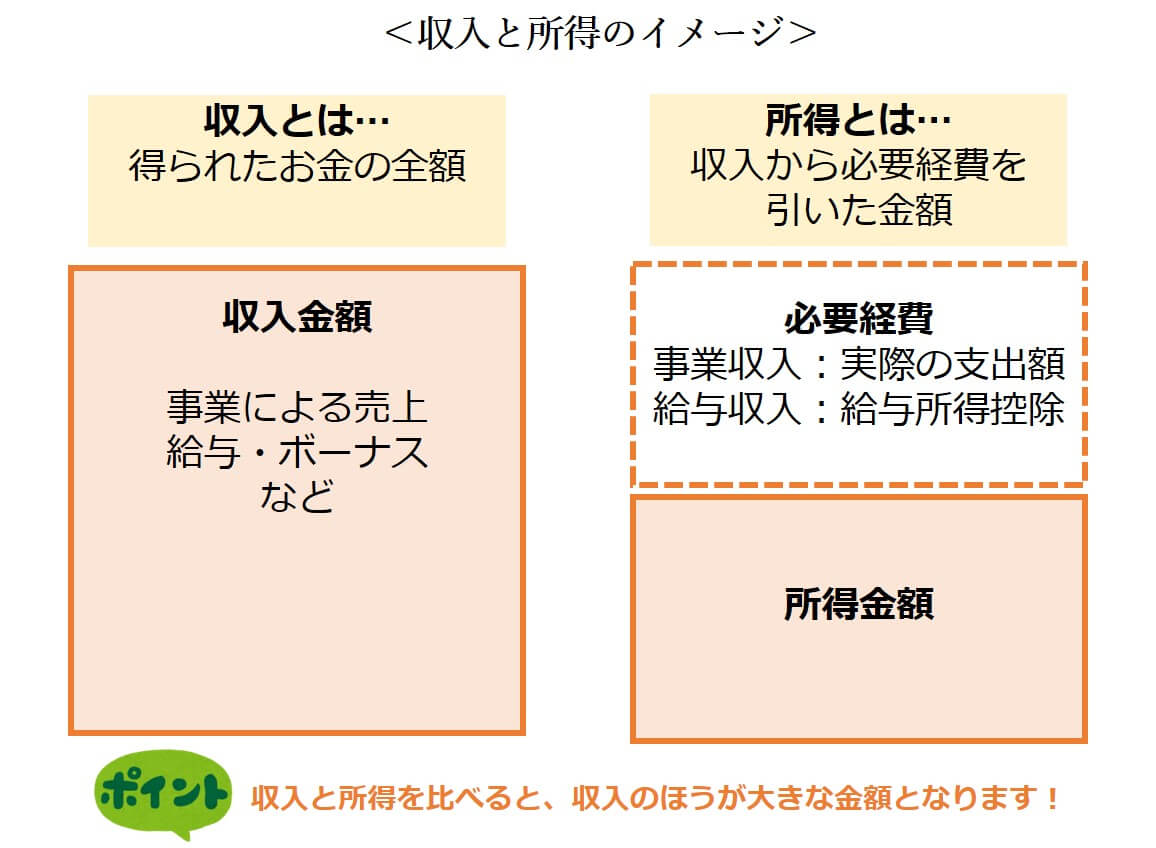
国税庁の基本指針において、収入と所得は明確に区分されています。収入と所得の違い わかりやすく整理すると、その本質は「経費(控除)を引く前か後か」という点に集約されます。
会社員における「収入」とは、基本給に各種手当、ボーナスなどを合算した、いわゆる「額面年収」や「支払金額」のことです。社会保険料や税金が天引きされる前の全額を指します。一方、個人事業主にとっての収入は「年間の総売上」そのものを意味します。売上と仕入れ・経費が同額で利益がゼロであっても、売上総額が500万円であれば「収入は500万円」とカウントされるのが会計・税制上のルールです。
対して「所得」とは、収入を得るためにかかった費用を差し引いた「手元に残る儲け」です。個人事業主であれば「売上 − 必要経費」が事業所得となり、会社員であれば「給与収入 − 給与所得控除」が給与所得となります。日本の税制では、この「所得」をベースにして税率が掛け合わされるため、収入が同じであっても経費や控除の多寡によって最終的な納税額や手取り額に劇的な差が生まれます。
【給与所得控除と経費のカラクリ】手取り額の計算違いを生む決定的な算出ルート
会社員には領収書を切って経費精算する仕組みがない代わりに、国から一律で「みなし経費」として認められている枠が存在します。これが給与所得控除 計算方法の根幹です。給与所得控除は年収に応じて段階的に定められており、年収500万円の会社員であれば144万円が給与収入から自動的に差し引かれ、給与所得は356万円として算出されます。
さらに手取り額を導き出すには、ここから各種の「所得控除」を差し引く必要があります。国税庁が定める課税所得 算出方法は以下の2段階を踏みます。
第1段階で「収入 − 経費(または給与所得控除)= 所得」を算出。第2段階で「所得 − 所得控除(社会保険料控除・基礎控除・配偶者控除・扶養控除・生命保険料控除など)= 課税所得」を導き出します。この課税所得に対して、所得税 住民税 仕組みに基づいた税率が適用されます。
多くの人が「手取り額 計算 違い」で混乱するのは、「所得」と「実際の手取り」を同一視してしまうためです。実際の手取りは「額面収入 −(所得税 + 住民税 + 社会保険料)」であり、社会保険料控除 実質手取りに与える影響は非常に大きく、健康保険や厚生年金などの社会保険料は額面年収のおよそ14〜15%を占めるため、所得税以上のウェイトを持っています。
【早見表で比較】額面年収・所得・手取り額の実態と2026年最新シミュレーション
年収ごとの給与所得、課税所得、そして最終的な手取り額がどのように推移するのか、独身・扶養なしの標準的な給与所得者をモデルに算出した比較データをまとめました。
| 額面年収(収入) | 給与所得控除 | 給与所得 | 概算年間手取り額 | 手取り率(手取り÷収入) |
|---|---|---|---|---|
| 300万円 | 98万円 | 202万円 | 約240万円 | 約80.0% |
| 500万円 | 144万円 | 356万円 | 約390万円 | 約78.0% |
| 700万円 | 180万円 | 520万円 | 約530万円 | 約75.7% |
| 1,000万円 | 195万円(上限) | 805万円 | 約720万円 | 約72.0% |
上記の額面年収 手取り 早見表からも明らかなように、年収が上昇するにつれて累進課税と社会保険料の上限改定の影響を受け、手取り率は段階的に減少します。年収1,000万円プレイヤーであっても、給与所得控除の上限(195万円)に達するため、額面の約28%にあたる280万円近くが税金と社会保険料で差し引かれる計算になります。

【実態検証】源泉徴収票の支払金額と「年収の壁」に潜む落とし穴と現場の声
年末や年明けに勤務先から交付される源泉徴収票。多くの人が真っ先に目にする「支払金額」こそが給与収入の総額です。源泉徴収票 見方 支払金額を確認する際、その右隣にある「給与所得控除後の金額」が所得にあたります。住宅ローンの審査や奨学金の申請、保育園の入所手続きなど、行政や金融機関へ書類を提出する際には「収入(支払金額)」の記入を求められているのか、「所得(控除後の金額)」を求められているのかを厳格に見極める必要があります。
現場の納税者から毎年多くの混乱の声が寄せられるのが「年収の壁 103万円 130万円」を巡る問題です。SNSや税務相談窓口では「103万円を超えたら配偶者控除から外れるのか」「パート代が130万円を超えて社保扶養を外れ、手取りが激減した」という悲鳴が絶えません。
税制改正の議論が活発に行われる中、配偶者控除 要件 2026年最新の枠組みにおいても、「納税者本人の合計所得金額」と「配偶者の合計所得金額」の双方が厳密にチェックされます。例えば、給与収入103万円の場合、給与所得控除55万円を引いた「合計所得金額は48万円」となります。税制上の扶養判定はすべて「所得基準」で行われるため、副業収入や事業所得が少しでもある場合は、給与以外の所得も合算して判定しなければならない点に落とし穴があります。
一般に知られていない盲点とネットの誤解|確定申告と控除の真実
ネット上の情報で特に誤解が多いのが、フリーランスや個人事業主における経費計上と、会社員の副業における申告義務です。
個人事業主 経費 所得の計算において、「売上が300万円だから確定申告が必要」と短絡的に考えるのは誤りです。仮に売上300万円に対して取材費、通信費、機材購入費などの正当な経費が260万円かかった場合、事業所得は40万円になります。ここから誰にでも適用される確定申告 基礎控除(所得48万円以下は一律48万円控除)を差し引くと課税所得はゼロとなり、所得税の納税義務は発生しません(住民税申告は必要なケースがあります)。
また、「副業収入が20万円以下なら確定申告不要」という有名なルールについても重大な盲点があります。この基準は「副業の所得(副業収入 − 経費)が20万円以下」を指すものであり、副業の売上ではありません。さらに、この特例は国税である「所得税」にのみ適用されるものであり、地方税である「住民税」には副業所得20万円以下の免除規定は存在しません。各市区町村への住民税申告を怠ると、後日追徴課税や延滞金を請求されるリスクがあるため警戒が必要です。

【プロの結論】働き方とマネープランで見出すべき判断基準とリスク管理
所得と収入の構造的メカニズムを理解した上で、これからの時代を生き抜くためにどのようなスタンスを取るべきか、働き方別の判断基準を提示します。
会社員一本で資産防衛を進めるべき人の条件
給与所得控除という強力な「自動みなし経費」をフル活用しつつ、社会保険の傷病手当金や厚生年金の恩恵を最大限に享受したい人は、会社員としての本業をベースにするのが極めて合理的です。ただし、給与所得控除以上の節税は難しいため、iDeCo(小規模企業共済等掛金控除)やふるさと納税(寄附金控除)、医療費控除などの「所得控除」を漏れなく申告し、課税所得を圧縮する行動が手取り防衛の生命線になります。
副業・個人事業主とのハイブリッドを選ぶべき人の条件
事業に必要なPC購入費、通信費、移動交通費などを正当な経費として計上し、実質的な所得をコントロールしながら事業をスケールさせたい人は、個人事業の展開が推奨されます。会社員給与で生活基盤と社会保険を確保しつつ、副業で事業所得(または雑所得)を積み上げるスタイルは、給与所得控除と実経費計上の「二重の控除効果」を得られるため、資産形成スピードを飛躍的に高める戦略となり得ます。
【収入 所得 違い】に関するよくある質問(FAQ)
Q1:会社員の「手取り」を増やすために、今すぐできる所得対策はありますか?
A1:会社員は経費を直接引けないため、「所得控除」を積み増すことが唯一の合法的な課税所得圧縮策です。iDeCoの掛金全額控除、ふるさと納税による住民税控除、年間10万円(または総所得の5%)を超えた医療費の控除、生命保険料・地震保険料控除の漏れなき年末調整が有効です。
Q2:アルバイトやパートの「103万円の壁」と「130万円の壁」はどう違うのですか?
A2:「103万円」は税金の壁(給与所得控除55万円+基礎控除48万円)であり、これを超えると本人に所得税が発生し始めます。「130万円」は社会保険の壁であり、これを超えると親や配偶者の健康保険・年金の扶養を外れ、自身で年間数十万円の社会保険料を納める必要が生じます。
Q3:源泉徴収票で自分の「所得」を知りたいときはどこを見ればいいですか?
A3:源泉徴収票の上段にある「給与所得控除後の金額」欄に記載されている数字があなたの「給与所得」です。「支払金額」は控除前の総収入(額面年収)を表しています。
まとめ:2026年の税制・社会保険を見据えた賢い資産防衛術
「収入」はあなたが社会から生み出した総額であり、「所得」は税金や公的手続きの基礎となる実質的な儲けです。この2つの概念を正しく区別して捉えることは、あらゆるマネーリテラシーの第一歩と言えます。
社会保険料の改定や税制の見直しが続く昨今、手取り額を守り抜くためには、額面年収の多寡だけに一喜一憂するのではなく、自身の「課税所得」がどのように算出されているかを把握することが欠かせません。毎年の源泉徴収票を精読し、活用可能な控除をフルに使いこなすことで、確固たる生活防衛を実現してください。 (出典: 収入 所得 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。