ダブルワークの社会保険は両方入る?2026年最新基準とバレる理由
物価高や働き方の多様化を背景に、複数の仕事を掛け持つダブルワーク(副業・兼業)を選択する労働者が急増しています。しかし、現場の働き手から最も多く寄せられるのが「本業と副業の両方で社会保険に入ることになるのか」「会社に副業が発覚しないか」という切実な不安の声です。
社会保険制度は2024年10月の適用拡大を経て、2026年現在もさらなる見直しが進んでおり、パート・アルバイトの掛け持ちに対するルールは以前より格段に厳格化しています。両方の職場で加入基準を満たした場合の法的手続きや、手取り収入への影響、会社への発覚ルートについて、制度の根幹から検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2つの勤務先でそれぞれ加入要件(週20時間以上・月収8.8万円以上など)を満たすと、両方の会社で社会保険への同時加入が法律上義務付けられる。
- 要点2:両方で加入する際は「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」の提出が必須となり、保険料は両社の報酬を合算して「按分計算」される。
- 要点3:二以上事業所勤務届の提出に伴い、年金事務所から各勤務先に保険料決定通知が届くため、社会保険経由での副業発覚を完全に防ぐことはできない。
【2026年最新】ダブルワークで社会保険は両方入る?掛け持ち時の加入基準と基本ルール
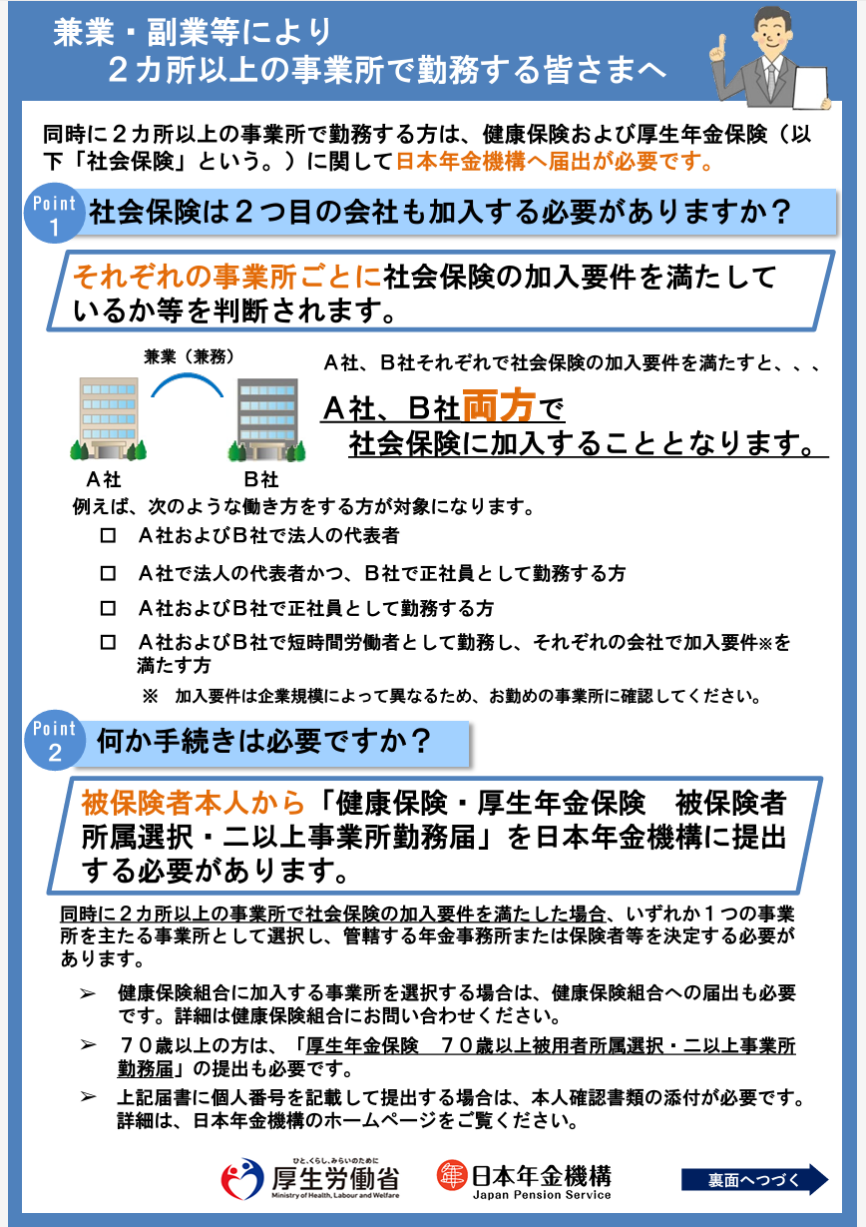
結論から整理すると、ダブルワークを行っている場合、それぞれの勤務先で個別に社会保険(健康保険・厚生年金)の加入条件を満たしているかどうかで扱いが分かれます。合算ではなく各事業所単体での判定が原則です。
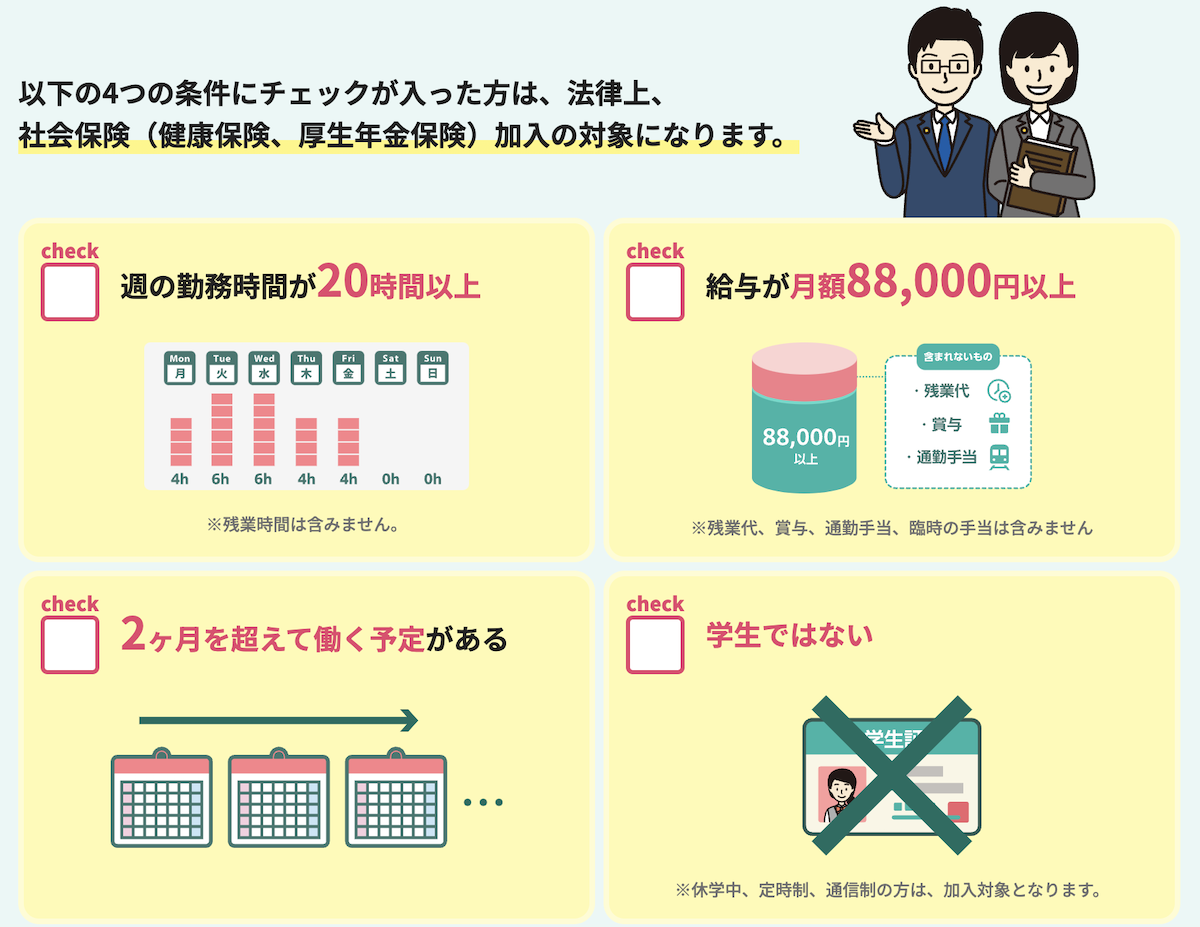
短時間労働者に対する社会保険の適用拡大が進んだ結果、従業員数51人以上の企業において、以下の4要件をすべて満たす場合はパートやアルバイトであっても加入対象となります。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収換算で約106万円以上)であること
- 2カ月を超える雇用の見込みがあること
- 学生でないこと(休学中や夜間学部等を除く)
A社で週25時間・月収12万円、B社でも週22時間・月収9万円で働くケースでは、両社とも加入要件を満たすため、「両方の会社で社会保険に加入する」ことになります。どちらか一方のみで加入基準を満たしている場合は、満たしている事業所でのみ加入し、もう一方は非加入となります。
「二以上事業所勤務届」の仕組みと社会保険料の按分計算を徹底解説
2つ以上の会社で社会保険の加入要件を満たした場合、労働者本人が速やかに手続きを行わなければなりません。これが「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」(通称:二以上事業所勤務届、所属選択届)の提出です。
日本年金機構の規定に基づき、被保険者は事実発生から10日以内に、主として勤務する事業所を管轄する年金事務所へこの届出書を提出する必要があります。提出によってどちらか1つの健康保険組合・協会けんぽが主たる保険者として選択され、保険証は選択した1社からのみ発行されます。
健康保険証が1枚になるからといって、保険料が1社分で済むわけではありません。社会保険料の「按分(あんぶん)計算」という仕組みが適用されます。
具体的には、A社での報酬月額とB社での報酬月額を合算して全体の「標準報酬月額」を決定し、その等級に応じた全体の保険料を算出します。その保険料総額を、各社から得ている給与の比率に応じて按分してそれぞれの給与から天引きします。労使折半の原則に基づき、各勤務先の事業主も按分された事業主負担分を納付する流れです。
【比較データ】106万・130万の壁と扶養から外れる条件の分岐点
配偶者の扶養内で働きたいパート従業員にとって、ダブルワーク時の「年収の壁」の判定は極めて複雑です。106万円の壁と130万円の壁では、収入判定の基準が根本的に異なります。
| 区分・基準 | 判定対象となる収入 | 適用される事業所規模・条件 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 106万円の壁 (自社単体での加入義務) | 勤務先「単体」で月額8.8万円以上(交通費・賞与等を除く) | 従業員数51人以上の企業(週20時間以上勤務) | 合算ではなく1社ごとに判定。片方で超えればその社で加入義務が発生する。 |
| 130万円の壁 (配偶者扶養からの脱退) | 掛け持ち先をすべて含めた「年収総額」(交通費・副収入も含む) | すべての企業・事業所規模共通(見込み年収で判定) | 2社の合計が130万円を超えた時点で扶養から外れ、国民健康保険または社保への加入が必要。 |
| 二以上事業所勤務 (両社での同時加入) | A社・B社それぞれが月額8.8万円以上かつ週20時間以上 | 双方が社会保険適用事業所の条件に該当 | 両社から按分して天引きされるため、副業の存在は両社へ確実に伝達される。 |
よくある誤解として、「A社で年収90万円、B社で年収50万円なら、どちらも106万円未満だから扶養のままでいられる」という思い込みがあります。確かに106万円の壁は個別判定のためどちらの会社でも社会保険には加入しませんが、合算年収が140万円となるため130万円の壁を突破し、配偶者の扶養からは強制的に外れます。
この場合、勤務先で社会保険に入れないため、自身で自治体の国民健康保険および国民年金に加入して全額自己負担で納付する必要があり、手取り額が大きく目減りするリスクに直面します。
【実態検証】なぜ本業にバレるのか?住民税と社会保険通知の決定的な落とし穴
「副業禁止の会社に勤めているが、ダブルワークは隠し通せるか」という相談は後を絶ちません。税務と社会保険の両面から検証すると、社会保険の二重加入が発生した段階で副業を隠し通すことは不可能です。
副業が勤務先に発覚するルートには、明確な2つの構造的要因が存在します。
1. 年金事務所から本業先へ送付される「保険料決定通知書」
二以上事業所勤務届を提出すると、年金事務所は報酬を合算した標準報酬月額を算出し、按分計算した保険料額をA社とB社の双方に書面で通知します。A社の給与担当者には「合算された全体の標準報酬月額」および「A社が徴収すべき按分後の保険料」が記載された通知が届くため、自社の給与水準と乖離した保険料額から、他社でまとまった報酬を得ている事実が一目で判明します。
2. 地方自治体から送付される「住民税の特別徴収税額決定通知書」
社会保険に加入しない小規模な副業であっても、年末調整や確定申告を行うと、自治体は副業分の所得を本業の給与所得と合算して住民税を計算します。住民税を給与天引き(特別徴収)している本業先には、合算所得に基づいた税額通知が届くため、経理担当者が「給与に対して住民税額が不自然に高い」と気づく契機になります。
確定申告時に住民税の徴収方法を「自分で納付(普通徴収)」に選択できるのは給与以外の所得(雑所得・事業所得等)に限られる自治体が多く、パートやアルバイトなどの給与所得による副業では、特別徴収の一本化を回避できないケースが一般的です。
一般に知られていない盲点とネットの誤解|手取りが激減する「働き損」の罠
インターネット上の掲示板やSNSでは、「届出を出さなければバレない」「手取りを最大化するにはギリギリまでシフトを詰めるのが正解」といった誤った言説が散見されます。こうした情報の鵜呑みは重大なペナルティにつながります。
年金事務所や日本年金機構のシステム突合調査により、未提出のまま二重加入状態になっていた事実が後から判明した場合、過去に遡って保険料が追徴請求されます。最大2年分の保険料が一括で請求され、本業先・副業先双方の企業に対しても是正指導が入るため、会社との信頼関係を致命的に損なう事態に発展します。
また、週の労働時間を「A社19時間、B社19時間」と絶妙に調整して社会保険加入を回避し、合計年収を130万〜150万円程度に設定している層にも注意が必要です。勤務先の社会保険に入れないまま扶養から外れると、高額な国民健康保険料と国民年金保険料がダイレクトに家計を直撃し、年間で約30万円前後の自己負担が発生する「働き損ゾーン」に陥ります。

【プロの結論】副業社会保険で得する人・損する人の明確な境界線
ダブルワークにおける社会保険への加入は、単なるコスト増ではなく、保障の拡充という側面を持っています。自身のライフプランとキャリア目標に照らし、意図的に働き方を設計することが不可欠です。
社会保険に加入してダブルワークを推進すべき人
- 将来の年金額を増やしたい単身者・フリーター層:合算された高い標準報酬月額に基づいて厚生年金保険料を納めるため、将来受け取る老齢厚生年金の受給額が確実に増加します。
- 万一の保障を手厚くしたい人:病気や怪我で働けなくなった際の「傷病手当金」や、出産時の「出産手当金」について、両社の合算報酬をベースにした手厚い給付を受けられる権利が得られます。
ダブルワークの労働時間を意図的に抑えるべき人
- 配偶者の手厚い社会保険扶養にとどまりたい人:合算年収を厳格に130万円未満(月額約10.8万円未満)に抑え、各勤務先の週所定労働時間も20時間未満にコントロールする必要があります。
- 就業規則で副業が厳格に禁止されている企業の本工社員:会社側に許可を得ないままパート・アルバイト等の給与性副業を行うと、社会保険や住民税の通知により発覚を免れません。本業を失うリスクを冒してまで給与副業を行うのは避けるべきです。
【ダブル ワーク 社会 保険】に関するよくある質問(FAQ)
Q1:副業先での勤務時間が週20時間未満なら、本業の社会保険だけで問題ありませんか?
A1:はい。副業先での労働条件が社会保険の加入基準(週20時間以上、月収8.8万円以上など)を満たしていなければ、副業先で社会保険に入る必要はありません。本業先のみで被保険者資格を継続します。
Q2:「二以上事業所勤務届」はどちらの会社に提出すればよいですか?
A2:被保険者本人が、主たる勤務先として選択した事業所の所在地を管轄する年金事務所へ提出します。手続き用紙は日本年金機構のウェブサイトからダウンロード可能で、事業主経由または本人直接提出で受け付けられます。
Q3:ダブルワークの収入について確定申告を行えば、会社にバレずに済みますか?
A3:社会保険の二重加入が発生した場合は、年金事務所からの通知により確定申告の有無にかかわらず発覚します。また、アルバイト等の給与所得は住民税が本業先から一括天引きされる自治体が多く、確定申告だけで完全に秘匿することは極めて困難です。
まとめ:今後の動向と失敗しないための判断基準
ダブルワークにおける社会保険の適用は、「知らなかった」では済まされない厳格な法的枠組みに基づいています。2つの職場で加入条件を満たした場合は「二以上事業所勤務届」の提出と保険料の按分計算が不可欠であり、これに伴う会社への情報通知を避ける術はありません。
目先の手取り額だけにとらわれるのではなく、将来の年金受給額や公的医療保険の給付水準、さらには勤務先の就業規則と照らし合わせ、どの収入レンジで働くのが自身にとって最も合理的かを冷静に算定することが、ダブルワークを成功させる鍵となります。 (出典: ダブル ワーク 社会 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。