領収証と領収書の違いとは?法的効力やレシートとの差を専門家が徹底検証
ビジネスの現場や日々の経費精算において、「領収証」と印刷された紙を受け取った際、「領収書と何が違うのか」「会社の経理でそのまま通るのか」と疑問を抱いた経験を持つ人は少なくありません。市販の伝票には「領収証」と書かれているケースが多く、日常の会話では「領収書」という言葉が定着しています。
実は、この2つの言葉が持つ法的な位置づけや国税庁の見解、さらにはレシートとの証拠能力の差には、ビジネスパーソンが知っておくべき明確な事実が存在します。インボイス制度(適格請求書等保存方式)や電子帳簿保存法が完全に定着した2026年の税務環境を踏まえ、領収証と領収書の実態について徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収書」と「領収証」は民法上の「受取証書」であり、法的な効力や税務上の扱いに一切の差はない。
- 要点2:国税庁の分類では「領収書」が金銭受領書類の総称であり、「領収証」はその中の呼び名の一種に過ぎない。
- 要点3:税務調査においては宛名のみの手書き領収証よりも、取引内容が詳細に印字されたレシートの方が高い証拠能力を持つケースが多い。
【結論】領収書と領収証に法的な差はあるのか?民法第486条と国税庁の定義
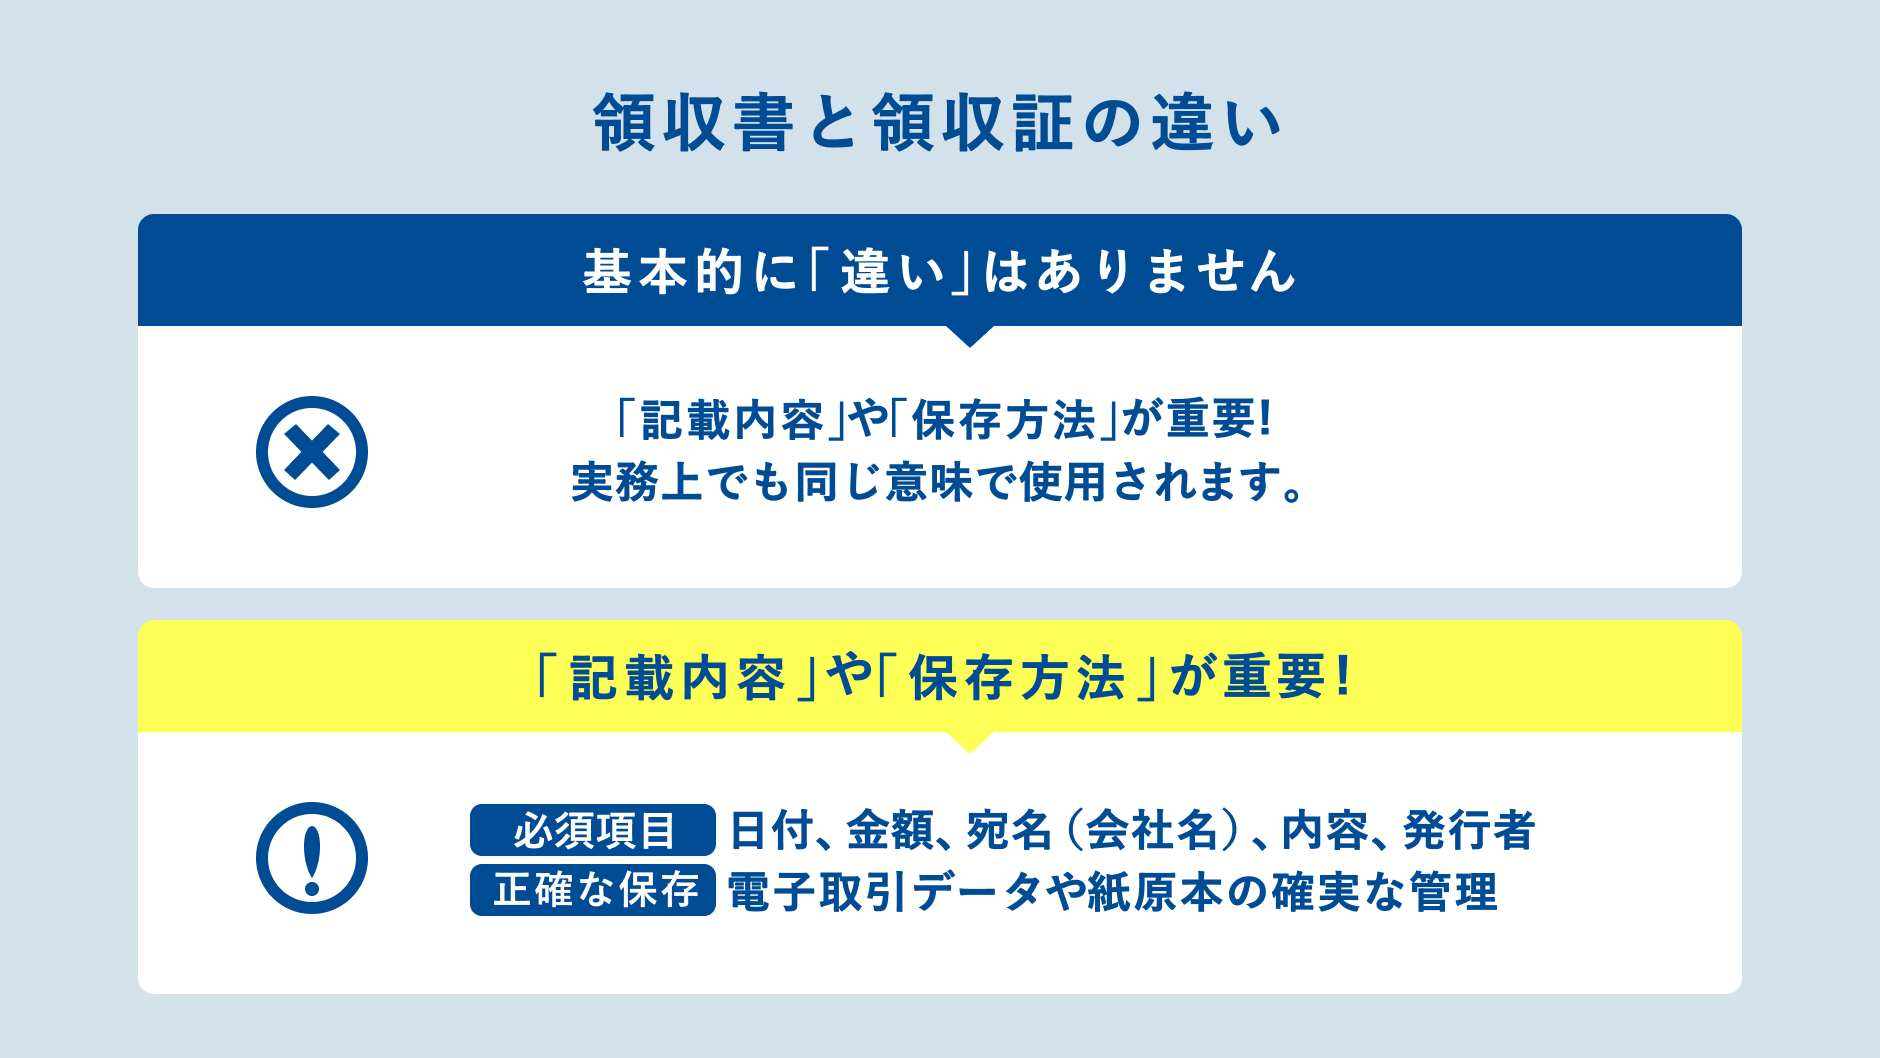
結論から明かすと、「領収証」と「領収書」の間に法的効力の差は存在しません。どちらも法律上は同一の書類として扱われ、税務署や裁判所においてどちらか一方が有利になることもありません。
法的な根拠となるのが民法第486条(受取証書の交付請求等)です。民法では「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と定められています。代金を支払った側には金銭の授受を証明する書類を請求する権利があり、受け取った側には交付する義務があります。この法律上で定義される受取証書としての役割を果たす総称が、私たちが日常的に呼ぶ領収書や領収証です。
国税庁の印紙税法上の取り扱いにおいても、「領収書」は金銭または有価証券の受取事実を証明するために作成される書類全般の総称と定義されています。その分類の中に「領収証」「受領書」「レシート」などが含まれており、言葉の指す範囲が総称か個別名称かという違いに過ぎません。
文字の成り立ちに目を向けると、「書」は金銭を受け取った事実を記載した文書全般を指し、「証」は受取の事実を証明する証書のニュアンスを持ちます。市販されている複写式伝票に「領収証」の表記が多いのは、証拠書類としての重みを強調する商習慣の名残です。受け取った書類のタイトルが「領収証」であっても「領収書」であっても、修正や再発行を依頼する必要は全くありません。

【データ徹底比較】領収証・領収書・レシートの違いと税務上の効力一覧
日常の取引で目にする「領収証」「領収書」「レシート」の3者について、法的効力、記載項目、実務上の扱いを比較したデータは以下の通りです。
| 項目 | 領収証(手書き・単票) | 領収書(広義・汎用) | レジレシート |
|---|---|---|---|
| 民法上の位置づけ | 受取証書(民法486条) | 受取証書(民法486条) | 受取証書(民法486条) |
| 税務上の証拠能力 | 要件を満たせば有効 | 要件を満たせば有効 | 極めて高い(詳細記載あり) |
| 宛名の記載 | 会社名等を手書き | 会社名等を記載 | 省略(一部業種は法的省略可) |
| 購入品目の明細 | 「お品代」など簡易記載が多い | 項目により詳細または簡易 | 商品名・個数・単価が全自動印字 |
| 印紙税の貼付義務 | 税抜5万円以上で200円〜貼付 | 税抜5万円以上で200円〜貼付 | 税抜5万円以上で200円〜貼付 |
| 改ざん・偽造リスク | 中(手書きによる加筆の恐れ) | 中〜低 | 極めて低い(POSデータ連動) |
【実態検証】レシートと領収書の違い|税務調査の現場で評価される真実
かつてのビジネス習慣では「レシートは簡易的なものであり、正式な経費精算には手書きの領収書が必要」と信じられていました。しかし、現代の税務実務や税務調査での取り扱いにおいては、むしろレシートの方が証拠価値が高いと評価されるケースが主流となっています。
国税庁の査察官や税理士が調査を行う際、もっとも警戒するのは「架空経費の計上」や「私的流用」です。手書きの領収証で但し書きが「お品代」となっている場合、実際に何を購入したのかが第三者には判別できません。事務用品を買ったと主張して私物のゲーム機や高級食材を購入していたとしても、手書き領収証の券面からは見抜けないためです。
一方、レジから自動出力されるレシートには以下の詳細データが改ざん不可能な形で記録されています。
- 取引の日時(秒単位まで記録されるケースが多い)
- 購入した商品の具体的な品名・型番・数量・単価
- 店舗名、所在地、電話番号
- 適用税率(8%・10%の区分け)
- 決済手段(現金、クレジットカード、電子マネーなど)
税法上、経費として認められるための書類要件は「取引年月日」「発行者の名称」「取引金額」「取引内容」が明記されていることです。小売業、飲食業、タクシー業などの取引では、宛名のないレシートであっても適格簡易請求書(簡易インボイス)として正式に認められています。
「手書きの領収証をもらえば安心」というのは過去の思い込みであり、経理処理と税務上の効力という観点からは、品目が明記されたレシートの保存こそが最大の防衛策となります。
【2026年最新基準】インボイス制度・電子帳簿保存法と収入印紙5万円ルールの盲点
2026年の税務実務において、金銭受領書類を扱う際に避けて通れないのが「インボイス制度(適格請求書等保存方式)」「電子帳簿保存法」、そして「印紙税法」の厳格な適用です。
1. インボイス制度(適格請求書)への適合条件
仕入税額控除を適用するためには、受け取る領収証や領収書が「適格請求書」の要件を満たしていなければなりません。記載必須事項は以下の6点です。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける事業者の氏名または名称(※小売・飲食・タクシー等は省略可)
手書きの市販領収証を使う場合、登録番号や税率区分の手書き漏れが頻発し、無効な書類となってしまうトラブルが多発しています。
2. 収入印紙の貼付義務と「5万円」の判定基準
紙の領収証・領収書を発行する際、記載金額が税抜5万円以上になると印紙税の貼付義務が生じ、原則として200円の収入印紙を貼付・消印しなければなりません。
ここで重要なのが「消費税額が明記されているか」という点です。例えば「税込5万2,800円」とだけ記載された領収証は、税抜金額が判別できないため5万円以上とみなされ印紙が必要になります。しかし「金額5万2,800円(うち消費税等4,800円)」または「税抜価格4万8,000円、消費税4,800円」と明確に区分記載されていれば、税抜4万8,000円と判断され収入印紙の貼付は非課税(不要)となります。
3. 電子帳簿保存法とデジタル発行のメリット
PDF等の電子データで領収書を発行・受領する場合、印紙税法が定める「文書の作成」に該当しないため、金額がいくらであっても収入印紙は一切不要です。ただし、受け取った電子領収書は電子帳簿保存法対応の要件(改ざん防止措置や検索機能の確保)を満たした上でデータ保存する必要があります。
一般に知られていない盲点|宛名「上様」や但し書き「お品代」のリスク
長年ビジネスの現場で慣習的に使われてきた「上様(うえさま)」の宛名や「お品代」という但し書きは、現代の経理基準では深刻なリスク要因となります。
宛名「上様」の危険性
宛名を「上様」にすると、誰が支払ったのかを書類上で特定できません。税法上、宛名の省略が認められているのは前述の小売業や飲食業などの限定された業種のみです。卸売業や一般的なBtoB取引、高額な備品購入などで宛名が「上様」になっていると、税務調査において「プライベートな買い物を経費に紛れ込ませたのではないか」と疑われる対象になります。経費精算 宛名 但し書きのルールとして、宛名は必ず正式な会社名や屋号を記載してもらうことが鉄則です。
但し書き「お品代」の無効化リスク
但し書きに「お品代」と書かれた領収証は、実質的に何を購入したのかを証明していません。消費税法上、取引内容の記載は必須要件です。手書き領収証を依頼する際は「書籍代」「〇〇プロジェクト用消耗品代」「〇〇様との会食代」など、業務との関連性が客観的に証明できる具体的な品目を明記させることが、領収証の書き方と注意点における最重要事項です。

【プロの結論】経理トラブルをゼロにするための正しい選択と運用基準
領収証と領収書、レシートの取り扱いに関して、社内トラブルや税務否認を完全に防ぐための明確な判断基準は以下の通りです。
領収証・レシートの採用判断基準
- 品目明細付きレシートを最優先する:日常の消耗品購入、飲食、交通費などは、手書き領収証をわざわざ発行してもらわず、内訳が印字されたレシートをそのまま保存する。
- 手書き領収証が必要な場面を限定する:レジ機能がない個人商店での支払いや冠婚葬祭の慶弔費など、レシートが物理的に発行されない場合のみ手書き領収証を依頼する。
- 電子発行へ完全移行する:高額取引や定期取引はPDF等の電子領収書に切り替え、印紙税コストを削減するとともに記載不備のリスクを排除する。
商慣習の形式美にとらわれて中身の不透明な手書き領収証にこだわることは、企業のガバナンスおよび税務リスクの観点から推奨されません。証拠書類の本質は「いつ、誰が、誰に、何の対価としていくら支払ったのか」を客観的に証明することにあります。
【領収証 領収 書 違い】に関するよくある質問(FAQ)
Q1:市販の領収証に「領収書」と二重線で直して使ってもいいですか?
A1:修正する必要は全くありません。「領収証」と「領収書」は法律上同一の「受取証書」として扱われるため、そのまま記載・発行しても法的な効力に何ら影響はありません。
Q2:クレジットカード払いの時にも領収書は発行してもらえますか?
A2:クレジットカード決済は信用取引(後払い)であり、店舗側が現金を直接受け取っていないため、店舗側に民法上の領収書発行義務はありません。発行されたとしても「クレジットカード利用」と明記されている領収書は印紙税法上の受取書に該当せず、収入印紙の貼付義務も生じません。経理精算には「クレジットカード利用明細書」と「購入レシート」をセットで保管するのが基本です。
Q3:5万円以上の手書き領収証に収入印紙が貼られていなかった場合、その領収証は無効になりますか?
A3:領収証自体の法的効力や経費精算書類としての有効性は失われません。印紙税の納税義務は発行者(店舗側)にあるため、受領した側が罰則を受けることはありません。ただし、発行側には印紙税法違反として過怠税が課されるリスクがあります。
Q4:レシートを紛失した場合、手書きの領収証を再発行してもらえますか?
A4:原則として店舗側に再発行の義務はありません。二重発行による架空経費計上などの不正利用を防ぐため、多くの店舗では再発行を断られます。やむを得ず紛失した場合は、「出金伝票」を作成し、取引日時、支払先、金額、購入内容を詳細に記録して社内精算する運用が一般的です。
まとめ:今後の動向と失敗しないための判断基準
「領収証」と「領収書」の表記の違いに法的な優劣はなく、どちらも金銭の受取を証明する受取証書として有効です。しかし、近年の税務環境では「書類のタイトル」よりも「記載内容の具体性」が厳しく問われます。
形式的な手書き領収証を形式通りに集める時代は終わり、取引内容が明細として正確に印字されたレシートや、適格請求書要件を満たした電子データの保存が経理防衛のスタンダードとなっています。不要な税務リスクを抱え込まないためにも、正しい知識に基づいたスマートな書類管理を徹底してください。 (出典: 領収証 領収 書 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。