分割払いとリボ払いの違いを徹底解剖!手数料で損しない選び方
クレジットカードの高額決済で直面する「分割払い」と「リボ払い(リボルビング払い)」の選択。毎月の支払額を抑えたい場面でどちらを選ぶべきか迷う方が後を絶ちません。しかし、両者の根本的な仕組みや金利手数料の発生構造を曖昧にしたまま利用すると、毎月返済しているにもかかわらず残高が減らない深刻な事態に陥る恐れがあります。
どちらがお得なのか、どのようなリスクが潜んでいるのか。大手カード各社の公表データや返済シミュレーション、さらには利用者のリアルな証言をもとに、損失を未然に防ぐための実践的な使い分け基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数(期間)」を指定するのに対し、リボ払いは「毎月の支払金額」を固定する仕組みが決定的な違い。
- 要点2:リボ払いは残高全体に実質年率15.0%前後の手数料がかかり続けるため、返済が長期化して総支払額が跳ね上がりやすい。
- 要点3:手数料ゼロを狙うなら「2回払い」や「ボーナス一括払い」を最優先し、回数をコントロールできる分割払いを基本線に据えるのが鉄則。
【決定的な違い】分割払いとリボ払いの仕組み・手数料の決定打
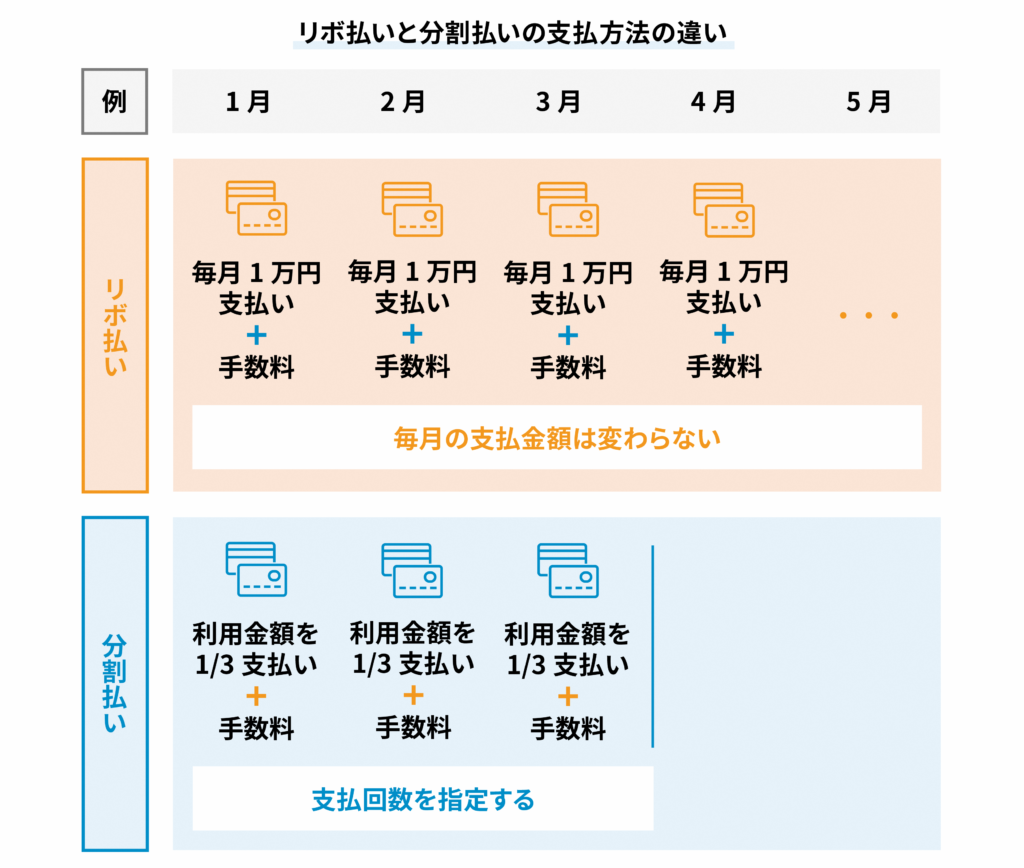
分割払いとリボ払いの最大の違いは、「支払回数を固定するか」「毎月の支払額を固定するか」という軸の設計にあります。日本クレジット協会の公開資料や主要クレジットカード各社の規定によると、この設計差が最終的な手数料負担に甚大な差を生み出します。
分割払いは、購入代金を「3回」「6回」「12回」「24回」など事前に指定した回数に均等分割して支払う方式です。購入ごとに返済の終わり(完済月)が明確に確定し、支払いが終われば手数料の発生も完全にストップします。商品ごとに個別で管理されるため、何のためにいくら払っているのか家計の把握が容易な点が特徴です。
対するリボ払いは、カード利用件数や総利用額にかかわらず、あらかじめ設定した「毎月1万円」「毎月3万円」といった一定金額を手数料とともに支払い続ける方式です。どれだけ高額な買い物を重ねても月々の引き落とし額が変わらないため、短期的には家計管理が楽に感じられます。しかし、支払いが終わる時期が自動的に後ろへ延びていくため、借入残高に対する利息が雪だるま式に膨らむ構造を持っています。
【徹底比較】どっちが得?実質年率と支払回数シミュレーション
「分割払いとリボ払いはどっちが得なのか」という疑問に対する答えは、利用金額と完済までの期間によって明白に分かれます。クレジットカード分割払い手数料は支払回数が少ないほど割安になり、リボ払い金利手数料計算は元金が減るスピードに依存します。
具体的な手数料負担の差を可視化するため、実質年率15.0%の標準的なカードで「20万円のパソコンを購入した場合」を想定したシミュレーション比較データを下表にまとめました。
| 支払い方式・設定 | 毎月の支払額(目安) | 完済までの期間 | 発生手数料(概算) | 編集部の見解・評価 |
|---|---|---|---|---|
| 分割払い(6回) | 約34,700円 | 6ヶ月 | 約8,800円 | 短期完済で手数料を最小限に抑制可能 |
| 分割払い(12回) | 約18,000円 | 12ヶ月 | 約16,600円 | 月額負担と手数料総額のバランスが良い標準型 |
| リボ払い(元金定額1万円) | 10,000円+手数料 | 20ヶ月 | 約26,250円 | 分割12回よりも手数料が約1万円割高に拡大 |
| リボ払い(元金定額5千円) | 5,000円+手数料 | 40ヶ月(3年超) | 約51,250円 | 商品代金の25%以上を手数料として失う極めて危険な水準 |
実質年率と支払回数シミュレーションからわかる通り、同じ20万円の決済であっても、月々の支払額を安易に5,000円程度に設定したリボ払いを選ぶと、6回分割払いに比べて実に約6倍もの手数料を支払うことになります。回数を明示して短期で終わらせる分割払いのほうが、金銭的メリットは圧倒的に大きいのが現実です。
【危険性の真相】なぜ「リボ払い地獄」で残高が減らないのか?行動経済学で読み解く罠
消費者庁や国民生活センターへの相談事例で長年上位を占めるのが、いわゆる「リボ払い地獄」と呼ばれるトラブルです。ネット掲示板や知恵袋などでも「毎月2万円返済しているのに、1年経っても残高がほとんど減っていない」という悲痛な告白が散見されます。この事態を引き起こすリボ払いの仕組みと危険性の背景には、構造的要因と心理的トラップの双方が絡み合っています。
残高が減らない最大の理由は、「元利定額コース」に代表される返済方式にあります。例えば月々1万円の支払い設定で、残高に対する当月の手数料が7,000円発生していた場合、元金返済に充当されるのはわずか3,000円に過ぎません。利用者は「1万円返済した」という安心感を得ていますが、元金は微々たる額しか減っていないため、翌月もほぼ同額の手数料が課される悪循環に陥ります。
行動経済学の観点からも、リボ払いは「支払いの痛み(Pain of Paying)」を麻痺させる危険なバイアスを生み出します。追加で5万円の買い物をしても翌月の支払請求額は1万円のまま変わらないため、実質的な借金残高が増加している現実から心理的バウンダリー(境界線)が失われてしまいます。その結果、完済する前に追加利用を繰り返し、利息の支払いだけを延々と続ける「永久債務状態」が完成してしまうのです。

【カード別対応】楽天カード・三井住友カードの「あとから変更」活用術
店頭やECサイトでの購入時に一括払いを選択したあとでも、WEBマイページやアプリからクレジットカード支払い方法変更の手続きが可能です。主要発行会社である楽天カードと三井住友カードのシステムを比較すると、機能面での明確な設計思想の違いが見て取れます。
三井住友カード分割リボ比較では、公式アプリ「Vpass」上での切り替え操作が非常にスムーズです。「あとから分割」では利用明細ごとに個別に希望回数(3回〜36回)を選択でき、シミュレーション画面で完済時期と総手数料がその場で明瞭に提示されます。一方の「あとからリボ」も選択可能ですが、設定時に返済増額のオプションが分かりやすく配置されており、計画的利用を促すUIが特徴的です。
楽天カードあとから分割あとからリボにおいては、楽天PointClubや楽天e-NAVI上で頻繁に「あとからリボ変更で〇千ポイント進呈」といった大型キャンペーンが展開されています。しかし、付与されるポイント数以上に支払うリボ手数料が高額化するケースが多いため、目先の特典だけに釣られてリボ変更を選ぶのは本末転倒です。急な出費で家計が苦しい月は、ピンポイントで特定の商品だけを「あとから分割(3回や5回など)」に変更する運用のほうが、損失を確実に防げます。
一般に知られていない盲点とネットの誤解|2回払いやボーナス一括の真実
「分割払いは必ず手数料がかかる」と思い込んでいる方が少なくありませんが、これは大きな誤解です。クレジットカードの決済ルール上、分割払い2回手数料無料という極めて有利な選択肢が用意されています。
ほとんどのクレジットカードにおいて、2回分割払いは加盟店側が手数料を負担する規約となっているため、利用者の手数料負担は「0円」です。10万円の買い物をした場合、翌月と翌々月に5万円ずつ無利息で支払うことができます。急な冠婚葬祭や家電の買い替えなど、1回の一括払いでは口座残高が心もとない場面において、最もコストパフォーマンスの高い防衛策となります。
さらに見逃せないのがボーナス一括払いとの違いです。夏のボーナス払い(8月引き落とし等)や冬のボーナス払い(1月引き落とし等)も、基本的に手数料無料で数ヶ月間の支払い猶予を得られます。ただし、ボーナス一括払いは加盟店や利用時期によって受付期間が限定されるほか、ボーナス支給額が想定を下回った際のリスク管理が必要です。日々の計画的な分散であれば「2回払い」、数ヶ月先の確実な入金を見越すなら「ボーナス一括払い」を使い分けるのが賢明な立ち回りです。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準と脱出法
分割払いとリボ払いは、どちらも個人の信用に基づいた立替払いサービスですが、向き不向きの基準は明確です。家計の健全性を維持するために、自身がどちらの条件に当てはまるかを厳格にジャッジしてください。
▼ 分割払いが向いている人 ・家具やPCなど、明確な目的を持った高額商品の購入を検討している ・完済までの期日を確定させ、計画的に家計管理を行いたい ・2回払いを活用して、手数料を完全に0円で抑えたい
▼ リボ払い・分割払いを避けるべき(慎重になるべき)人 ・毎月の生活費や食費の補填のために分割・リボを使おうとしている ・現在リボ残高がいくら残っているかを正確に把握していない ・毎月の返済額を最低設定金額(数千円台)のまま放置している
もし現在すでにリボ払いの残高を抱えてしまっている場合は、一刻も早くリボ払い繰り上げ返済方法を実行に移してください。カード各社のコールセンターへの電話やWEBマイページ、提携ATMからの追加入金により、元金を直接減額できます。ボーナスや臨時収入が入ったタイミングで全額一括返済、もしくは一部繰り上げ返済を行うだけで、将来支払うはずだった数万円単位の手数料を一瞬で削減できます。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払いは、どちらを利用したほうがお得ですか?
A1:基本的に「分割払い」のほうがお得です。分割払いは回数が決まっているため期間が長期化せず、発生する手数料の総額を低く抑えられます。リボ払いは毎月の負担が軽く見える反面、返済期間が伸びやすく、結果として総支払額が大きく膨らむ傾向があります。
Q2:リボ払いで残高がなかなか減らない場合の最善の対処法は?
A2:最善策は「繰り上げ返済(随時返済)」または「毎月の設定返済額の引き上げ」です。リボ払いは元金が減らない限り手数料がかかり続けるため、ATMやWEBから追加返済を行い、残高そのものを減らすことが最も効果的な脱出法となります。
Q3:分割払いの2回払いは本当に手数料がかからないのですか?
A3:はい、主要なクレジットカードでは2回払いまで手数料無料です。3回以上の分割から実質年率に応じた手数料が発生します。手数料を払わずに支払いを分散させたい場合は、店頭決済時に「2回払いで」と指定するのが最も賢い方法です。
まとめ:仕組みを正しく見極めて家計の主導権を握る
分割払いとリボ払いは、一見すると「支払いを後回しにして月々の負担を減らす」という同じ機能に見えますが、その本質は「期日を定めた計画的返済」と「残高を先送りする借入システム」という決定的な違いがあります。
目先の「毎月わずか数千円の支払い」という甘い言葉に惑わされず、まずは手数料無料の2回払いやボーナス一括払いを検討すること。それが難しい場合でも、支払回数を厳格に定めた短期の分割払いを選択することが、無駄な利息流出を防ぐ最大の防壁です。金利手数料のメカニズムを正しく理解し、クレジットカードに振り回されない賢明なマネーリテラシーを確立していきましょう。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。