賞与の所得税が高すぎる理由と手取り計算の仕組み【2026年最新】
待ちに待ったボーナスの明細を開いた瞬間、「なぜこんなに税金が引かれているのか」「手取りが想像以上に少なくてショックを受けた」と愕然とした経験を持つ方は少なくありません。SNSやコミュニティサイトでも、賞与支給月になると「ボーナスの天引き額がエグい」「所得税だけで数万円から十数万円も消えた」といった悲痛な叫びが溢れかえります。
実は、賞与から引かれる源泉所得税には、毎月の給与計算とは根本的に異なる「前月の給与額と扶養人数で税率が決まる」という独自のからくりが存在します。2026年の最新税制動向を踏まえながら、賞与の所得税が高すぎると感じる構造的な理由や正確な手取り計算シミュレーション、さらには年末調整での還付の仕組みまで、元国税庁関係者や税務の現場知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:賞与の所得税率はボーナス額ではなく「前月の社会保険料控除後の給与等の金額」と扶養親族等の数で機械的に決まる。
- 要点2:「引かれすぎ」と感じる最大の要因は所得税率の跳ね上がりだけでなく、額面の約15%を一気に差し引かれる社会保険料との二重天引きにある。
- 要点3:賞与支給時に引かれる税額はあくまで「概算の前払い」であり、払いすぎた分は年末調整や確定申告で確実に手元へ還付される。
なぜこんなに引かれる?「賞与の所得税が高すぎる」と感じる決定的な理由
賞与明細を見て多くの人が違和感を覚える背景には、日本の給与所得税制における「源泉徴収の仕組み」があります。毎月の給料であれば「その月の給料額」に応じた源泉徴収税額表(月額表)を参照しますが、賞与の場合は計算ロジックが全く異なります。
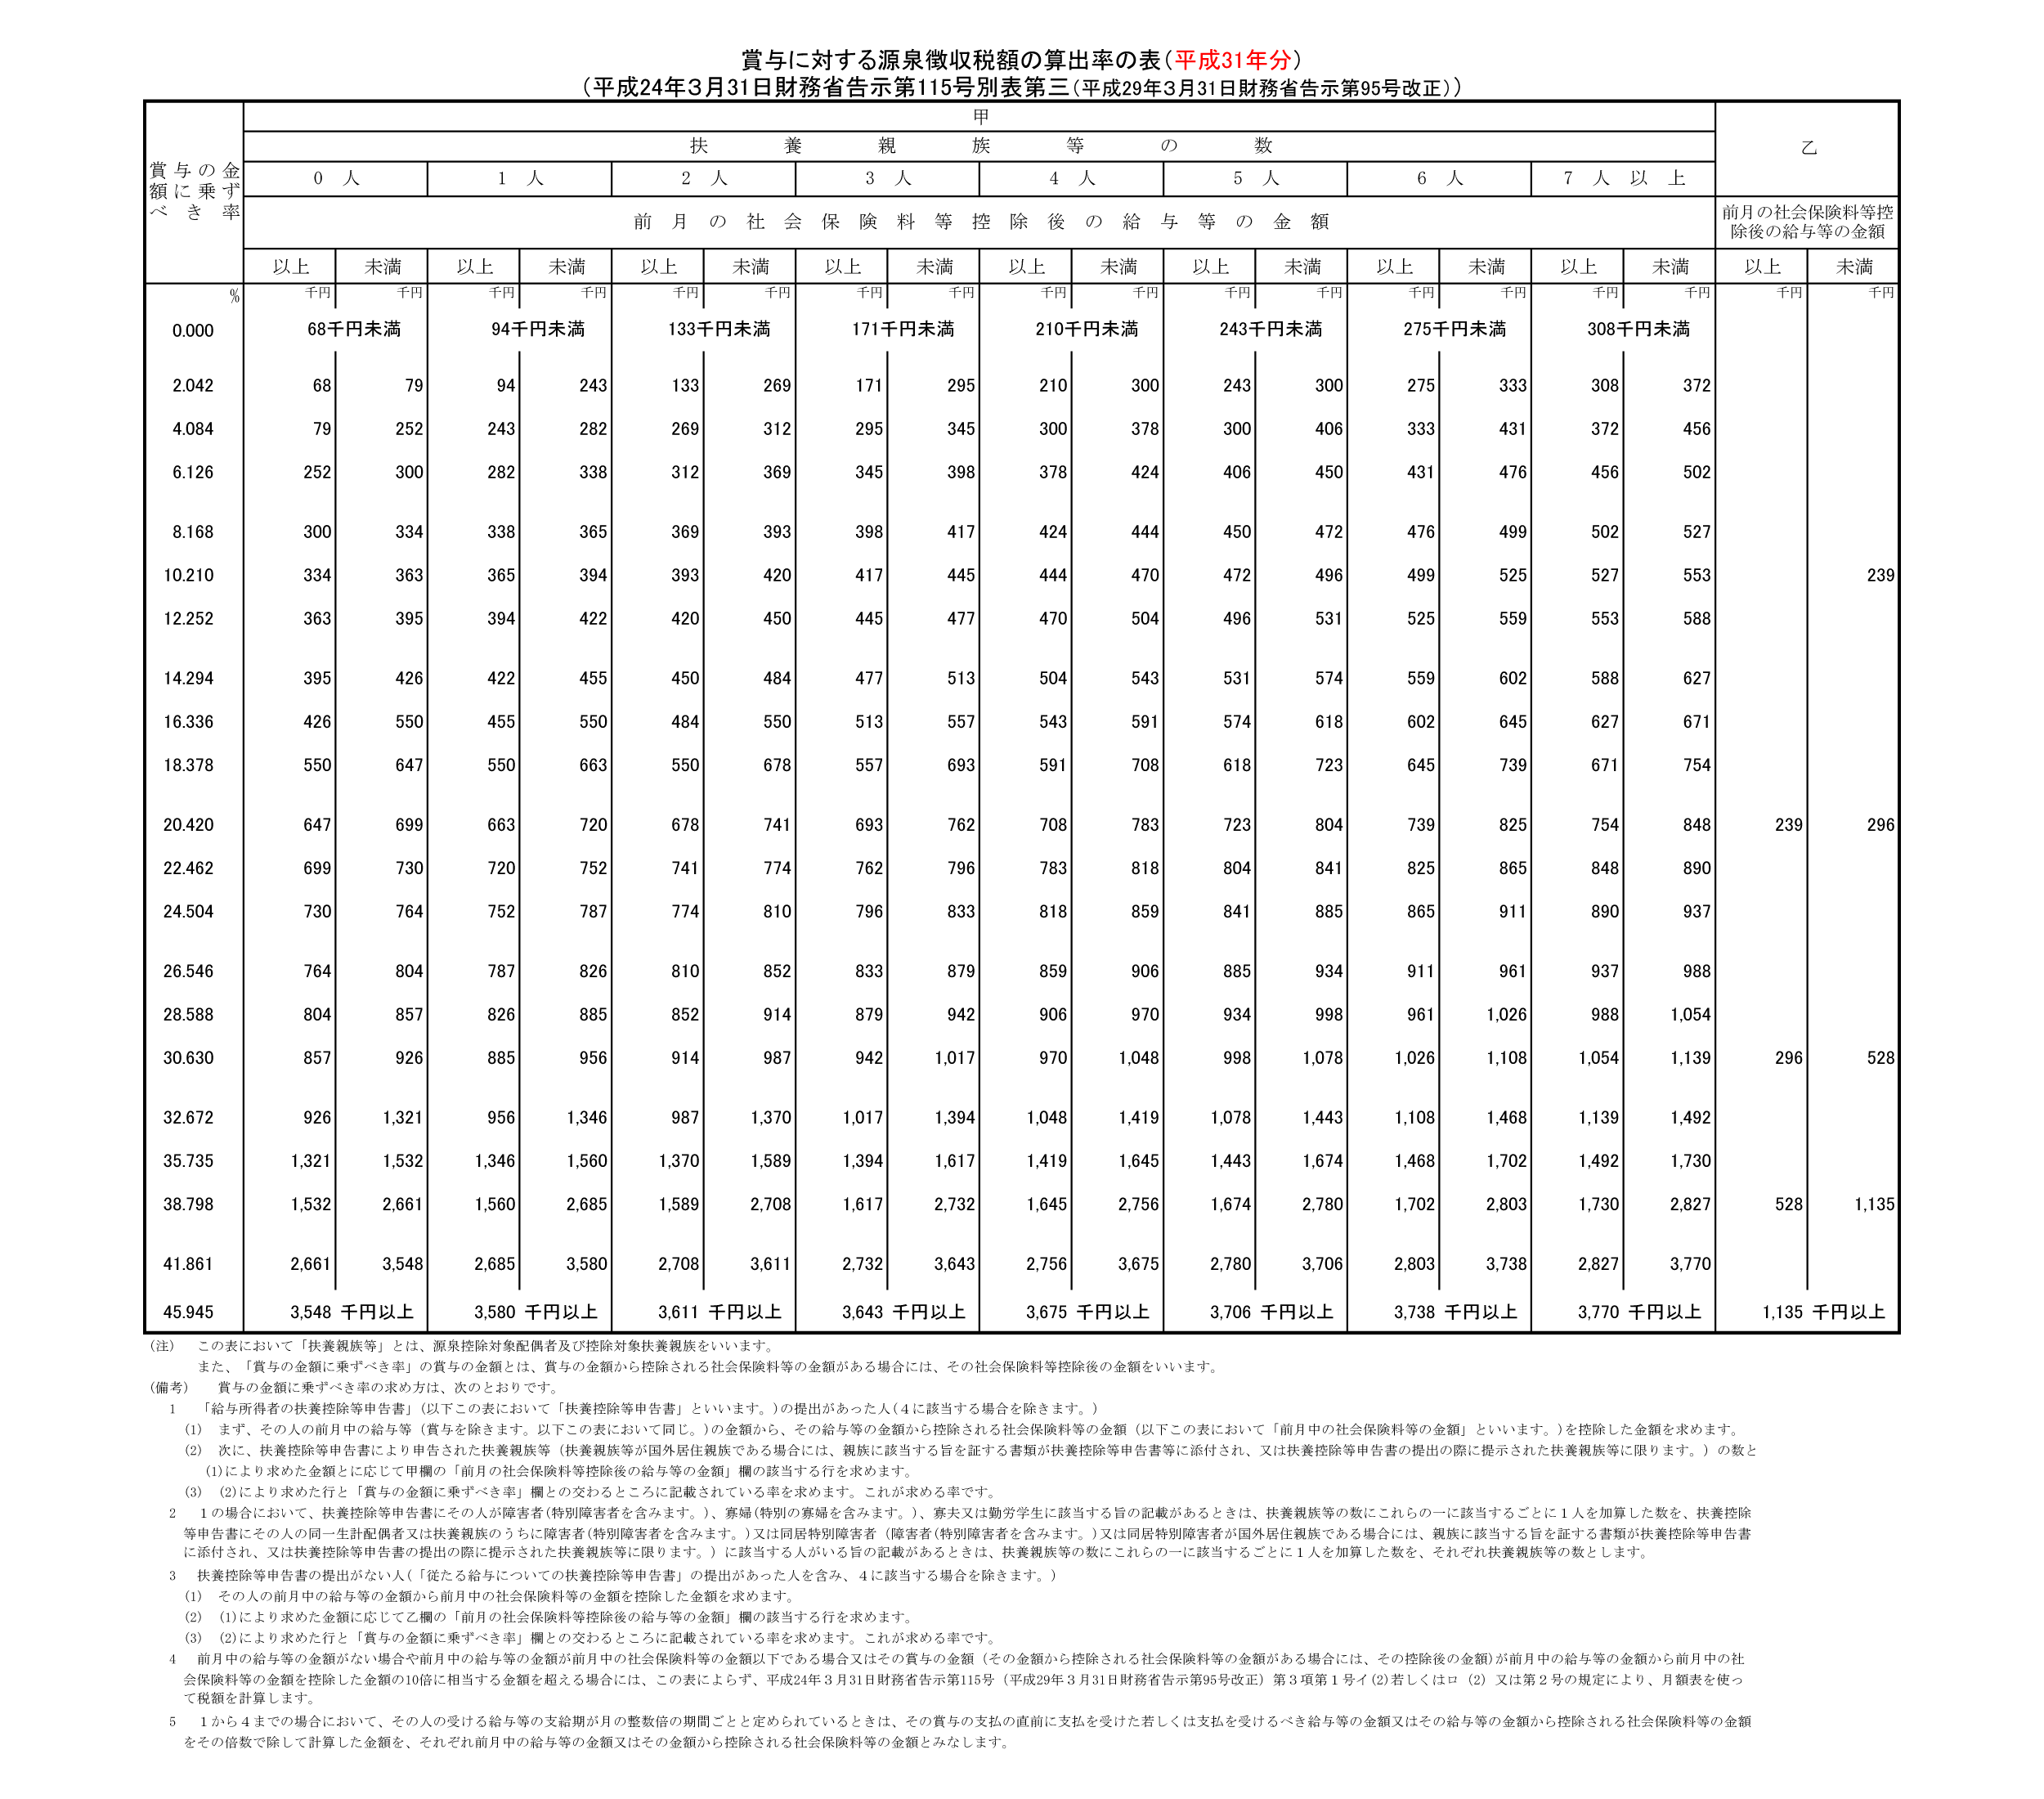
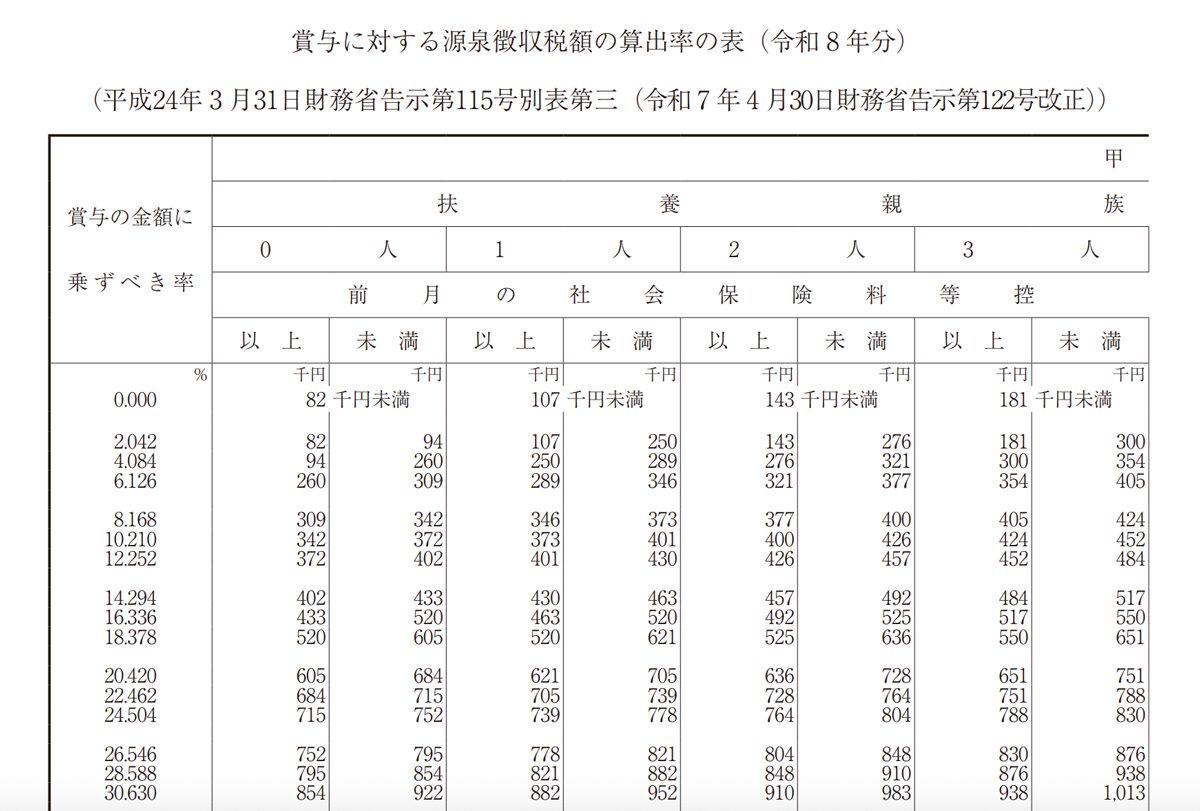
国税庁の通達(タックスアンサー No.2523「賞与に対する源泉徴収」)に明記されている通り、賞与にかかる所得税(および復興特別所得税)は、「賞与に対する源泉徴収税額の算出率の表」を用いて算出されます。この表を適用する際、税率を決定づける基準となるのが「前月の社会保険料控除後の給与等の金額」です。
つまり、ボーナス支給月の前月に残業が多くて給与が高かったり、各種手当が加算されて課税対象給与が跳ね上がっていたりすると、ボーナスにかかる源泉徴収税率そのものが一段階上のランクにシフトしてしまいます。これが「賞与所得税高すぎる理由」の正体です。ボーナス自体の実績や支給額とは無関係に、前月の残業実績によってボーナスにかかる税率が引き上げられてしまうという逆転現象が現場で頻発しています。
さらに、会社へ「給与所得者の扶養控除等申告書」を提出している(甲欄適用)か否か(乙欄適用)によっても天引き率は激変します。甲欄であれば扶養親族の数に応じて税率が大幅に優遇されますが、提出漏れ等で乙欄扱いになると、前月給与の多寡にかかわらず一律で極めて高い税率が課される点にも注意が必要です。
【2026年最新版】賞与所得税計算方法と手取り額シミュレーション
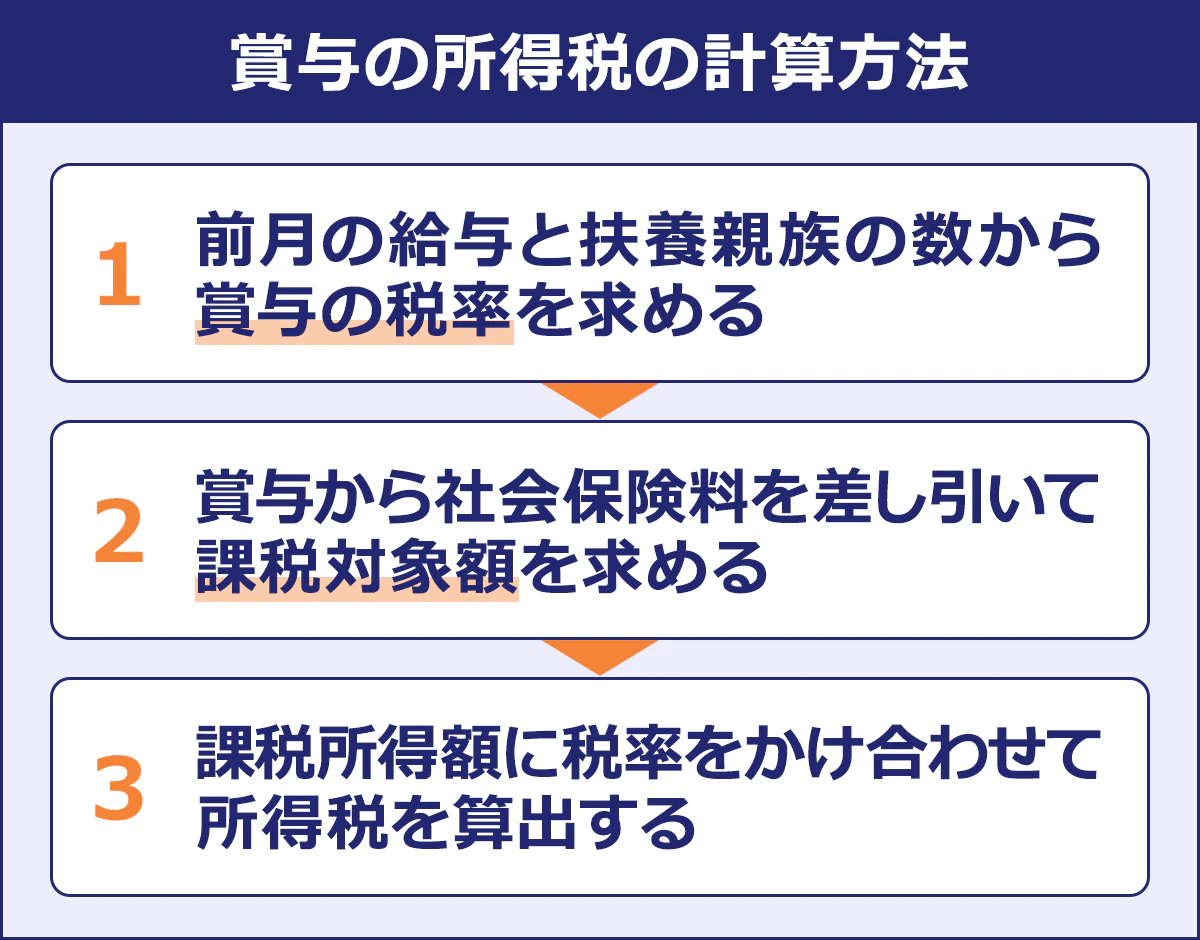
ボーナスの額面から実際に銀行口座へ振り込まれる金額を算出するには、所得税だけでなく社会保険料(健康保険・厚生年金・雇用保険・介護保険)の控除プロセスを正しく把握しなければなりません。2026年最新賞与手取り計算は、以下の4ステップで厳密に行われます。
- 標準賞与額の算出:賞与総支給額から1,000円未満の端数を切り捨てる(厚生年金保険は1回あたり150万円、健康保険は年度累計573万円が上限)。
- 社会保険料の控除:標準賞与額に各社会保険料率を掛け合わせた金額を算出・控除する。
- 前月給与から源泉徴収税率を特定:前月の給与から社会保険料を引いた額と扶養親族数から「算出率の表」で税率(%)を特定する。
- 源泉所得税額の確定と手取り算出:(賞与額面 − 社会保険料合計)× 税率 = 所得税額。最後に額面から社会保険料と所得税を差し引いたものが最終手取り額となる。
以下の表は、一般的な会社員(単身・扶養なし、前月の社会保険料控除後給与が30万円の場合)を想定した賞与額面手取り早見表です。額面に対してどれほどの控除が発生するのか、その実態を可視化しました。
| 賞与額面(総支給額) | 社会保険料控除合計(約15%) | 源泉所得税額(復興税込) | 実際の手取り額(手取り割合) |
|---|---|---|---|
| 400,000円 | 約60,800円 | 約17,300円 | 約321,900円(約80.5%) |
| 600,000円 | 約91,200円 | 約25,900円 | 約482,900円(約80.4%) |
| 800,000円 | 約121,600円 | 約41,500円 | 約636,900円(約79.6%) |
| 1,000,000円 | 約152,000円 | 約71,400円 | 約776,600円(約77.6%) |
| 1,500,000円 | 約228,000円 | 約154,600円 | 約1,117,400円(約74.5%) |
ボーナス手取り額シミュレーションを行うと明らかなように、支給額が80万円、100万円、150万円と増えるにつれて、手取り割合は80%前後から75%未満へと急激に低下していきます。これは所得税の累進課税構造が反映されるためです。
【実態検証】ボーナス社会保険料引かれすぎ問題と会社員の実感
ネット上や実務の現場で頻繁に聞かれるのが、「所得税も高いが、それ以上にボーナス社会保険料引かれすぎではないか」という疑問です。大手転職エージェントや労働調査機関のアンケート調査でも、ボーナスに対する不満の第1位には常に「控除額の大きさ」が挙げられています。
かつて1990年代半ばまで、日本の賞与に対する社会保険料は極めて低廉な「特別保険料(1%程度)」に抑えられていました。しかし、2003年(平成15年)4月の総報酬制導入以降、月給と賞与を合算した年収ベースで保険料を徴収する仕組みへと一本化されました。
現在では、健康保険料(約10%・労使折半で約5%)、厚生年金保険料(18.3%・労使折半で9.15%)、雇用保険料(0.6%)を合わせると、賞与額面からおよそ14.5%〜15.5%もの社会保険料が無条件で差し引かれます。例えばボーナスが100万円であれば、所得税を引く前の段階で約15万円もの社会保険料が消滅します。この巨大な控除が、所得税の負担感と合わさって強烈な心理的インパクトを与えているのです。
一般に知られていない盲点とネットの誤解
賞与の税金に関して、インターネット上にはいくつかの根深い誤解が存在します。実務上・法的に正しい理解を持っておくことで、無用なストレスや誤った税務判断を避けることができます。
盲点1:なぜ賞与から「住民税」は引かれないのか?
ボーナスの明細を凝視すると、「所得税」は高額引かれているにもかかわらず「住民税」の控除欄が0円になっていることに気づくはずです。これには住民税賞与控除されない理由として明確な税法上の規定があります。
個人住民税は「前年の確定した所得」に基づいて決定された年税額を、毎年6月から翌年5月までの12分割にして毎月の定期給与からのみ特別徴収(天引き)するルールになっているためです。賞与から直接住民税が引かれることは制度上ありません。ただし、賞与によって年間の総所得が増加すれば、当然ながら「翌年度の毎月の住民税額」が引き上げられる形で反映されます。
盲点2:前月給与が0円または賞与が前月給与の10倍超の場合の「特例計算」
所得税法施行令第186条には、前月に休職や産休・育休等で給与の支給がなかった場合や、前月給与の10倍を超える破格の賞与が支給された場合についての特例計算ルールが定められています。この場合、算出率の表は使えず、「(賞与から社会保険料等を引いた額 ÷ 6)+ 前月給与」を月額表に当てはめて税額を逆算するという極めて複雑な処理が行われます。
盲点3:年末調整で「払いすぎた税金」は還付される
賞与から引かれた源泉所得税は、あくまでその時点での「概算税額」にすぎません。最終的な年間所得税額は、12月の給与支給時に実施される年末調整賞与所得税還付によって正確に精算されます。前月に残業が多くて一時的に高い税率で賞与から源泉徴収されたとしても、年間の総所得から生命保険料控除、地震保険料控除、配偶者控除、基礎控除などを適用した結果、過納金があれば12月の給与手取りに上乗せされて全額手元に戻ってきます。
経営者・役員が直面する「役員賞与所得税源泉徴収」の落とし穴
一般の従業員だけでなく、企業経営者や会社役員にとっても賞与の税務は重大なリスクを孕んでいます。役員賞与所得税源泉徴収においては、法人税法と所得税法の厳しい二重規制が存在します。
役員に対する賞与は、原則として法人税法上の損金(経費)に算入できません。例外として損金算入が認められるのは、事前に税務署へ届出を提出している「事前確定届出給与」などに限られます。さらに、役員賞与を支給する際にも一般社員と同様に源泉所得税の徴収義務が課されますが、役員報酬が高額であるケースが多いため、適用される源泉税率も上限(最高45%+復興税)付近まで跳ね上がることが珍しくありません。
届出時期を1日でも誤ったり、支給額が届出内容と1円でも異なれば、損金不算入となり法人税が追徴された上で、個人の所得税・社会保険料も満額徴収されるという壊滅的な二重課税リスクに直面します。
【プロの結論】資産防衛とキャリア設計で見出すべき教訓
「賞与の所得税が高すぎる」という事象の背景を深く分析すると、単なる税制の不満にとどまらず、個人の資産形成や働き方に対する重要な教訓が浮かび上がってきます。
賞与依存型給与体系に潜む家計リスク
基本給を低く抑え、年収の大部分を夏冬の賞与に依存する給与体系を採用している企業は少なくありません。しかし、賞与は業績変動によって減額・不支給となるリスクがあるだけでなく、まとまって支給されるために累進課税と社会保険料の満額徴収により、手取りベースでの目減り感が非常に強くなります。
年間手取りを最大化し、安定した資産形成を図る上では、「賞与込みの理論年収」だけに惑わされず、基本給のベースが高く設定されている企業を選ぶこと、あるいはiDeCo(個人型確定拠出年金)や企業型DCを活用して「課税所得そのものを圧縮する税制優遇制度」を能動的に使い倒すリテラシーが不可欠です。
【賞与 の 所得税】に関するよくある質問(FAQ)
Q1:ボーナスの支給月を変えたり、分割して受け取れば所得税を節税できますか?
A1:法人の役員でない限り、従業員が個人の都合で賞与の支給時期を調整することは基本的にできません。また、所得税は1月1日〜12月31日までの「年間の総所得」に対して最終税額が確定するため、年内の受取時期を分割しても、12月の年末調整や確定申告によって精算され、最終的に負担する所得税額は原則として変わりません。
Q2:賞与の支給前月に残業代を減らすと、ボーナスの手取りは増えますか?
A2:前月の社会保険料控除後給与が下がれば、賞与にかかる「源泉徴収税率」が低くなるため、賞与支給時の手取り額は一時的に増えます。しかし、前月の残業代が減った分だけ年間の総所得も減るため、年末調整で還付される金額を含めた「年間トータルの手取り額」で考えると、意図的に残業を減らして得をすることはありません。
Q3:入社1年目の新入社員でも、夏の初ボーナスから高い所得税が引かれますか?
A3:新入社員の場合、春に提出した「扶養控除等申告書」に基づき、前月(5月)の給与額を参照して税率が決定されます。5月給与が初任給ベースで控除後給与が低廉(20万円前後)であれば、算出率表に基づく税率は2%〜4%程度と低く設定されます。そのため、中堅・ベテラン社員に比べて所得税の天引き割合はかなり緩やかになります。
まとめ:賞与の天引きルールを理解して賢く家計を守る
賞与の所得税が高すぎると感じるのは、前月の給与額と扶養人数によって決まる「賞与に対する源泉徴収税額の算出率の表」の仕組みと、額面の約15%を占める社会保険料の二重天引きが主因です。
しかし、賞与支給時の天引きはあくまで概算であり、過納分は12月の年末調整で必ず精算されます。給与明細に記載された数字のからくりを正しく理解し、iDeCoや各種所得控除を活用しながら、賢く手取りを守る家計防衛を実践していきましょう。 (出典: 賞与 の 所得税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。